Categoria: Assicurativo

PENSIONI: A rischio la previdenza per i giovani

Anche l’attuale numero uno dell’Inps, il commissario Vittorio Conti, ritiene verosimile l’introduzione di criteri di flessibilità nell’uscita dal mondo del lavoro. Conti, intervenendo ad un seminario, si è detto convinto di come la struttura di riferimento del sistema previdenziale pubblico debba essere “più flessibile in merito a tempi e modi di uscita dal mercato del lavoro”.

Ciò significa, ha aggiunto, che non è più immaginabile stabilire una data di entrata in pensione uguale per tutti. In sostanza, ha spiegato, sarebbe opportuno concedere ai lavoratori la possibilità, raggiunta una certa quota di contributi, di decidere se e quando accedere all’erogazione dell’assegno previdenziale. Si rimuoverebbe, in definitiva, il criterio dell’anzianità anagrafica, preservando esclusivamente quello dell’età contributiva. Conti, facendo presente di condividere, in tal senso, le proposte del ministro del Lavoro, Giuliano Poletti, ha spiegato la ratio di un intervento del genere: non solo tutti i lavori non sono uguali – e un minatore, ad esempio, non può andare in pensione a 80 anni – ma vanno anche considerate le enormi differenze generate dalle congiunture economiche.

Chi si affaccia oggi sul mercato del lavoro, ove le previsioni di crescita di Pil si aggirano, sul medio-lungo termine, attorno allo 0,5 per cento, avrà una pensione inferiore anche del 20 per cento rispetto a chi opera in un contesto di crescita attorno all1,5 per cento.

Fonte: www.cgiamestre.com


Lavoratori dipendenti: quali i benefici previsti dalla L.104/92.

Coloro che, essendo lavoratori dipendenti o parenti di persone che sono stati riconosciuti, dalla commissione incaricata, soggetto portatore di Handicap in base alla L. 104/92 art. 33, possono usufruire dei benefici previsti dalla stessa legge per i lavoratori dipendenti.
Intanto occorre munirsi del Verbale di riconoscimento Handicap L.104/92 art.33
Innanzitutto, se è affetti da patologie gravi, il dipendente, pensionato o familiare  tuo familiare deve presentare domanda di riconoscimento di handicap grave in base alla L.104/92.
Il modulo di richiesta è disponibile all’ufficio invalidi della Ausl di appartenenza. 

In breve tempo sarà effettuata una visita medico collegiale dalla commissione Asl preposta all’accertamento.
Alla visita è bene portare tutti i certificati medici di specialisti della sanità pubblica, relativi alle patologie riconosciute. 

Successivemente arriverà a casa il verbale della commissione, e se dallo stesso risulterà riconosciuto un Handicap in base all’ art. 33 Legge 104/92 puoi usufruire di parecchi vantaggi.
In caso di lavoratore dipendente si può:

a) richiedere tre giorni (frazionabili) di congedo per ogni mese di lavoro. Per esempio: Se, invece, si ha ha bisogno di sole due ore di permesso ogni giorno lavorativo, si può chiedere i tre giorni frazionati anche in ore giornaliere, ossia lavorare due ore in meno al giorno.  Il lavoratore che usufruisce di questi permessi, per se o per un familiare, ha diritto all’intero stipendio mensile ed alla tredicesima, senza nessuna decurtazione. I permessi, oltrechè al lavoratore portatore di handicap spettano per l’assistenza dei figli malati ed anch’essi riconosciuti dalla commissione portatori di handicap in base alla L. 104/92 art.33, ed anche per i genitori, per i fratelli, per gli zii o nonni sempre che questi non abbiano altre persone che li assistano.

b) diritto a scegliere la sede di lavoro più vicina alla propria residenza.

c)  diritto all’ accredito di due mesi all’anno di contributi figurativi, e sino ad un massimo di cinque anni. In questo modo è possibile andare in pensione con un anticipo di cinque anni rispetto a quanto previsto per gli altri lavoratori.

d) diritto a due anni di aspettativa per la assistenza di un familiare stretto malato, riconosciuto sempre dalla stessa L. 104/92 art.33. Per questi due anni di aspettativa si riceverà lo stipendio decurtato di una percentuale a seconda dell’importo annuale percepito. Se lo stipendio è medio-basso lo si avrà praticamente quasi per intero, mentre se lo stipendio è medio-alto sarà decurtato un po’ di più ed i contributi previdenziali saranno versati per intero.

Fonte: http://lavoroefinanza.soldionline.it

Come calcolare il valore di riscatto di una polizza vita a premi periodici.

Il valore di riscatto di un contratto di assicurazione sulla vita è il controvalore monetario della polizza al momento della richiesta di liquidazione anticipata da parte del Contraente. Per le polizze che prevedono pagamenti periodici da parte del cliente, spesso tale valore è molto più basso di quanto questi si aspetti, in quanto sono previste forti penalità per le liquidazioni richieste prima della scadenza naturale. Ora andremo a vedere come calcolare il valore di riscatto di un’assicurazione e quali sono gli eventuali premi.
Le polizze che prevedono pagamenti periodici (ad esempio annuali o mensili) sono liquidabili solo dopo 3 anni di contribuzione. Se il contraente paga per meno di 3 anni non avrà maturato alcuna liquidazione: il valore di riscatto del contratto sarà cioè pari a zero. Dopo i 3 anni, per calcolare il valore di riscatto occorre reperire l’ultimo estratto conto che la Compagnia ci ha inviato e andare a leggere la prestazione assicurata (quella che ci verrebbe liquidata a scadenza o in caso di morte).
Consideriamo il numero di annualità di premio pagate, rapportiamolo agli anni della durata del contratto e applichiamo questa proporzione alla prestazione assicurata: otteniamo il cosiddetto capitale assicurato ridotto. Ora dobbiamo applicare la penalità, quasi sempre individuata da un tasso di sconto. Tale tasso è indicato nelle condizioni di assicurazione, nel capitolo dedicato al riscatto, ma è comunque in genere pari a circa il 3,5%.
Calcoliamo ora il numero di anni che mancano alla scadenza: il capitale ridotto andrà diviso per un coefficiente pari al tasso di sconto più uno, il tutto elevato alla durata del contratto. Ad esempio se il capitale ridotto è di 10.000 Euro e mancano 5 anni alla scadenza, il valore di riscatto lordo potrà essere: 10.000 diviso (1 più 3,5%)
Al valore di riscatto così calcolato occorrerà sottrarre le imposte: esse saranno pari al 20% della differenza tra il valore di riscatto lordo e i premi pagati. Il risultato sarà il valore di riscatto netto, ossia quanto effettivamente verrà liquidato dalla Compagnia al Cliente. Facciamo un altro esempio: poniamo che:
1 – il tasso di rendimento di un determinato fondo sia pari a 5%
2 – il premio versato sia 10000,00
3 – i caricamenti (costi della polizza) siano quantificabili in 350,00 (talvolta una parte è fissa ed una in percentuale al premio versato)
4 – infine la cosa fondamentale è la RETROCESSIONE riconosciuta al cliente ovvero la percentuale del tasso (v. punto 1) che viene applicata al premio.

ESEMPIO:  tasso 5% – retrocessione 95%  = 4,75% che va applicato al premio: 10000 – 350 (punti 2 e 3) = 9650
perciò 9650 x 4,75% = 458,38 rendimento del primo anno!

Fonte: http://lavoroefinanza.soldionline.it

Risparmi: i clienti delle banche investono alla cieca

Che l’empowerment finanziario, ossia la responsabilità delle decisioni economiche, sia legato al ruolo che le banche occupano all’interno del mercato dei prodotti finanziari, lo conferma l’ultima indagine di ING condotta in 13 Paesi su un campione di 12.000 persone, secondo la quale 8 europei su 10 ritengono le decisioni di carattere finanziario una priorità.

Stando allo studio, infatti, a fronte di una media europea del 73% dei risparmiatori che riconosce tale responsabilità, sollevando così le banche dal ruolo di decisore, il massimo livello di empowerment si registra in Inghilterra (83%), seguita da Austria e Repubblica Ceca (82%), mentre agli ultimi posti si classificano la Turchia (63%), la Spagna (67%) e anche l’Italia (69%), paesi nei quali la figura della banca è più centrale rispetto alla media.

L’indagine, inoltre, conferma anche la crescita della propensione al risparmio con l’avanzare dell’età: il livello di responsabilità degli under 25 (66%) è inferiore rispetto a quello dei 55enni (77%) e sembra riflettere la tendenza agli investimenti.

Diversamente da coloro che affidano la responsabilità finanziaria dei propri risparmi alle banche, i cittadini europei con un alto livello di empowerment finanziario hanno una maggiore consapevolezza del proprio ruolo nel management delle finanze personali: solo il 20% dei più responsabili rischia di trovare il proprio conto bancario “in rosso”, contro il 32% di chi delega agli istituti bancari.
Dall’indagine, infine, emerge in maniera molto chiara come la gestione dei propri risparmi sia diventata negli ultimi dieci anni, complice anche la crisi finanziaria, complessa e difficoltosa per ben il 67% dei cittadini dell’Eurozona, italiani in testa con un 82% di persone disorientate, seguiti dai turchi (75%) e dai romeni (73%).

I motivi?
Su tutti, gli italiani indicano l’assenza di strumenti adeguati per un’amministrazione efficace del proprio bilancio.
Unica nota positiva, la figura del promotore finanziario italiano ed il mobile banking che si confermano i migliori strumenti per avere un maggiore controllo sul proprio denaro.

Lo dichiarano 8 risparmiatori europei su 10, con l’Italia posizionata sopra alla media (83%), che sostengono di avere migliorato la gestione delle proprie finanze grazie all’aiuto del promotore finanziario ed alla possibilità di accedere ai servizi bancari attraverso smartphone e tablet.
Risultati indagine ING

Fonte: www.eaprilia.it

Vendita polizze in banca

MILANO – Durissimo attacco alle banche italiane ed in particolare alle procedure di vendita di prodotti creditizi e assicurativi. L’inchiesta è di Altroconsumo e prende in considerazione 280 filiali di istituti di credito. I risultati sono davvero sconcertanti: più di una banca (o di una finanziaria) su tre obbligherebbe il cliente – che chiede un prestito o un mutuo – ad acquistare contestualmente anche una polizza assicurativa (conditio sine qua non per ottenere la linea di credito). I casi sono stati portati all’attenzione dell’Antitrust e dell’IVASS, della Banca d’Italia e dell’AGCM, affinché si attivino immediatamente per mettere fine – scrive Altroconsumo – “a questa pratica commerciale scorretta”.
In particolare, si è rilevato come sul fronte delle polizze obbligatorie, queste sarebbero vendute senza il necessario confronto: “nessuna banca e nessuna finanziaria – scrive in una nota Altroconsumo – che chiede una copertura assicurativa obbligatoria per rilasciare il prestito, ci ha consegnato i preventivi di altre due Compagnie con cui non ha legami, come vuole la legge proprio per garantire la migliore scelta al cliente”. La domanda che ci si pone è la seguente: come mai gli Organismi di Controllo non si sono mai accorti di tali pratiche bancarie fuori dai dettati normativi?

Fonte: www.snachannel.it

Nel I trimestre 2014 polizze vita e fondi comuni preferiti dagli italiani

Sono stati le polizze Vita e i fondi comuni i prodotti di risparmio preferiti dagli italiani nel I trimestre, a scapito di azioni e Btp.

Lo rileva la Banca d’Italia nel supplemento al Bollettino statistico sui conti finanziari nel primo trimestre di quest’anno, evidenziando un afflusso di 16,4 miliardi di euro da parte delle famiglie per l’acquisto di quote di fondi comuni.

Si tratta di una netta inversione di tendenza rispetto al deflusso di oltre 3 miliardi, sempre da parte delle famiglie, che gli economisti di Via Nazionale avevano registrato nel IV trimestre del 2013.

Particolarmente forte l’accelerazione nel comparto delle polizze assicurative: le riserve tecniche del ramo Vita e dei fondi pensione da gennaio a marzo hanno totalizzato un flusso di oltre 12 miliardi, quasi il doppio rispetto ai 6,7 miliardi degli ultimi tre mesi dell’anno scorso e ben più dei 7,2 miliardi del terzo trimestre 2013.

Cresce quindi trimestre dopo trimestre la preferenza delle famiglie italiane per le polizze vita: nello stesso periodo dello scorso anno il flusso era stato di quasi 3 miliardi, passando a quasi 5 miliardi nel II trimestre e salendo a 7 miliardi nel secondo semestre.

L’apprezzamento nei confronti dei titoli del debito pubblico, in particolare dei Btp, sembra invece scemare ulteriormente, considerando il deflusso di 17 miliardi registrato nel primo trimestre dai titoli a medio lungo termine, di cui 7,8 miliardi dovuti proprio ai Buoni del Tesoro pluriennali.

In calo anche le azioni, che nei primi tre mesi del 2014 hanno registrato un rosso di 6,5 miliardi.

Fonte: www.assinews.it


Quale futuro per la previdenza integrativa?

Se a una prima lettura delle statistiche viene naturale commentare positivamente la forte crescita degli aderenti alla previdenza integrativa, a una lettura più approfondita emergono diversi elementi di criticità, alcuni congiunturali e alcuni strutturali, legati allo sviluppo della copertura pensionistica privata in Italia.

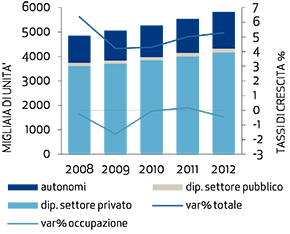
Dalla fine del 2007, gli aderenti complessivi alla previdenza integrativa sono infatti cresciuti del 5 per cento medio annuo, portandosi da 4 milioni e mezzo di fine 2007 a 5 milioni e 800 mila a fine 2012 (Fig. 1).

Tali dati ci dicono sì che 1 lavoratore su 4 è attualmente iscritto a una qualche forma di previdenza integrativa, sia essa un fondo pensione o una polizza PIP, ma non sono univocamente interpretabili né con rifermento alla loro diffusione tra la popolazione, né tanto meno con riferimento alla congruità o meno della scelta effettuata e/o del piano di versamenti pianificato per integrare in maniera adeguata la pensione pubblica attesa alla fine della propria carriera lavorativa.

Facendo riferimento alla copertura, se consideriamo i soli fondi pensione negoziali, la principale fra le forme di nuova istituzione in termini di attivo netto, emerge infatti un quadro di maggiore criticità.

Gli aderenti ai fondi pensione negoziali evidenziano una lenta riduzione già dal 2009, ovvero dalla prima fase della recessione, particolarmente rilevante per i fondi di maggiore dimensione.

La debolezza delle adesioni non trova completa giustificazione nella flessione dell’occupazione: rispetto alla situazione in essere dopo la riforma sulla destinazione del TFR del 2007 (quando, lo ricordiamo, i lavoratori dipendenti del settore privato sono stati chiamati a decidere se destinare o meno il TFR alla previdenza integrativa, e, pertanto, hanno di fatto scelto se aderire o meno a un piano pensionistico, fermo restando la possibilità di iscriversi anche successivamente), il tasso di adesione, che misura gli aderenti effettivi in rapporto al bacino dei potenziali aderenti, si è ridotto per quasi tutti i fondi pensione e talvolta anche in maniera significativa.

Pesa sul segmento dei fondi pensione negoziali una maggiore difficoltà a proporsi in maniera efficace ai lavoratori non ancora iscritti, mentre i diversi canali distributivi dell’industria finanziaria propongono alla clientela prodotti a adesione individuale, il cosiddetto III pilastro, che infatti continua a caratterizzarsi per una crescita degli iscritti più intensa.

Rimangono perciò ancora ampi i margini di crescita del segmento dei fondi pensione negoziali, in termini di iscritti, di flussi raccolti e di masse gestite, tenendo conto che per molte realtà, anche di maggiore dimensione, i tassi di adesione sono ancora inferiori alla metà dei potenziali aderenti.

Anche con riferimento all’adeguatezza, l’evoluzione delle adesioni non può considerarsi pienamente indicativa della congruità del sistema pensionistico privato a integrare tassi di sostituzione (livello di pensione in rapporto all’ultimo reddito da lavoro) della previdenza pubblica progressivamente meno generosi quando si tiene conto dei seguenti fenomeni: è diventato un fenomeno pressoché strutturale quello delle sospensioni o riduzione dei contributi versati, alla luce delle crescenti difficoltà dell’economia che comportano una scarsa formazione di risparmio, compreso quello accantonato a scopo previdenziale.

Nel 2012, 1 iscritto su 5 (ovvero 1.2 milioni di aderenti) non ha effettuato versamenti e il numero degli iscritti non versanti è più che raddoppiato dal 2008 a oggi, coinvolgendo soprattutto i lavoratori autonomi; il tutto si accompagna a una crescita degli aderenti con una posizione individuale nulla o irrisoria, pari a fine 2012 a 230 mila unità, 30 mila in più rispetto a fine 2011, 1/5 degli iscritti non versanti; se i fattori descritti in precedenza si riflettono negativamente sui contributi raccolti, gli effetti negativi della crisi sono visibili anche sul fronte delle uscite. Sono infatti in crescita le anticipazioni e i riscatti, parziali e totali, dovuti alla crescita della cassa integrazione, della messa in mobilità e riconducibili a un periodo di inoccupazione superiore a 48 mesi.
Ai fattori “congiunturali” descritti in precedenza, si aggiunge la difficoltà “strutturale” del segmento della previdenza integrativa a diffondersi in maniera adeguata. Ad oggi è ancora bassa la copertura delle fasce di popolazione più giovani (esposte in maniera importante al problema di riduzione delle coperture pubbliche, anche per le note difficoltà a entrare nel mondo del lavoro), dei lavoratori autonomi (per i quali è particolarmente rilevante, anche dopo le riforme più recenti, la riduzione del tasso di sostituzione), e dei dipendenti delle aziende con meno di 50 addetti, molto diffuse nel tessuto produttivo italiano.

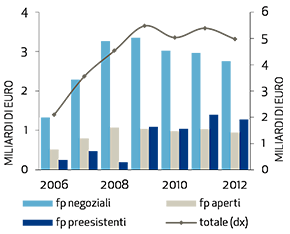
Cosa possiamo aspettarci nei prossimi anni? La ripresa economica non sarà tale da imprimere una svolta significativa al mercato del lavoro e il reddito disponibile delle famiglie, stretto tra pressione fiscale e livelli elevati di disoccupazione, recupererà lentamente e solo a partire dal prossimo anno. Ne discende per i fondi pensione un quadro non dissimile da quello qui descritto, pur se in attenuazione nei prossimi anni. In particolare, in base alle nostre previsioni[1], la raccolta netta dei fondi pensione negoziali – la cui riduzione, in atto dal 2010, sta pesando sui flussi netti complessivi in fondi pensione (Fig. 2) – potrà ancora ridimensionarsi nel 2013, come effetto dell’ulteriore contrazione degli aderenti, in linea con quella dell’occupazione, e della crescita di anticipazioni e riscatti.

I volumi raccolti potranno crescere solo dal prossimo anno, inizialmente grazie al riassorbimento dei lavoratori in Cig e successivamente per il modesto miglioramento dell’occupazione. Tenendo conto dello scenario macroeconomico particolarmente debole, serviranno almeno tre anni per poter ritornare ai livelli del 2009.

Il tasso di adesione (nell’ipotesi in cui rimanga immutato il bacino dei potenziali aderenti), invece, nel prossimo triennio potrà risultare ancora inferiore ai livelli del 2012, riuscendo a recuperare solo marginalmente la flessione sperimentata per quattro anni consecutivi, dal 2010 al 2013. Il problema della creazione di posti di lavoro diventa quindi sempre più urgente per il benessere totale delle popolazione nel medio periodo, anche da questo punto vista. Il rischio infatti è che si vada verso una divaricazione delle condizioni economiche tra chi è dentro il mercato del lavoro e chi ne rimane fuori per lunghi periodi (giovani, donne e ampie fasce di lavoratori autonomi) anche attraverso la maggiore difficoltà a costruire un percorso di copertura pensionistica, pubblica e privata.

risp-130927-1risp-130927-2


Fonte: http://www.prometeia.it/it-it/l-atlante/il-mercato-del-risparmio/quale-futuro-per-la-previdenza-integrativa.aspx?idC=64658&idO=24730&LN=it-IT

CRESCONO GLI ACCANTONAMENTI DELLE FAMIGLIE: COME GESTIRE I RISPARMI?

logo_sfondo_scuro

Secondo la fotografia scattata dal Centro Einaudi in collaborazione con Intesa Sanpaolo, le famiglie italiane scelgono di risparmiare, per avere un capitale su cui contare nel futuro (puoi scaricare quiil rapporto).
Tradizionalmente, quello italiano è un popolo di risparmiatori, ma, se nei decenni passati si contava sui risparmi per affrontare gli imprevisti, oggi sono considerati una necessità soprattutto pensando ai figli.

Risparmio delle famiglie: in crescita nel 2014

Guardiamo i dati che emergono dal rapporto.

Punto di partenza è la percezione sul reddito: nel 2007 il 62% degli intervistati dichiarava di avere un reddito corrente “sufficiente” o “più che sufficiente”; nel 2013 la percentuale si era ridotta al 56%. Nel 2014 la percentuale è risalita al 58%. Con riferimento al reddito atteso al momento della pensione, il 47,8% del campione prevedeva nel 2007 di poter disporre di entrate “sufficienti” o “più che sufficienti”; nel 2013 la percentuale si era ridotta al 37,3%; nel 2014 si è riportata al 42,1 per cento.
Numeri che attestano un timido ottimismo, ma che, per contro, indicano che per circa 1 italiano su 2 il proprio reddito o la pensione attesa non sono considerati sufficienti. Nonostante questo, o forse proprio per questo, aumenta il risparmio delle famiglie.

Le spese (ove possibile) sono già state tagliate e le  famiglie hanno evidentemente “ripreso il controllo” dei propri budget, riuscendo quindi, più che in passato, ad accantonare dei risparmi.
Aumentano, in particolare, sia i risparmiatori che la propensione media al risparmio.
Nel 2014, è riuscito a mettere da parte dei soldi il 41% degli intervistati, contro il 39% del 2013.  L’aumento di due punti percentuali degli intervistati che dichiarano di essere riusciti a risparmiare si spiega considerando che, tra il 2013 e il 2014, sale dal 16% al 18% la quota di coloro che dichiarano di avere risparmiato senza un’intenzione precisa. Si conferma, secondo il Centro Einaudi, l’ipotesi di un risparmio dettato almeno in parte da generici elementi di cautela nei confronti di un futuro percepito come grandemente incerto.
Un accantonamento che, per ora, si traduce soprattutto in un’accresciuta preferenza per la liquidità, in attesa di individuare le opportune forme per gestire i risparmi. Anche la propensione al risparmio sale, passando dal 10,4% del 2013 al 10,5% dichiarato nel 2014.

Si risparmia pensando ai figli

Le famiglie risparmiano soprattutto per i figli. Le risposte a una serie di domande del rapporto Einaudi confermano che la preoccupazione predominante è quella per il futuro dei figli, rispetto al quale ci si sente vulnerabili.

Nel 2014 il 13% del campione ha indicato come finalità dei risparmi i figli contro l’11,8 del 2013 e appena il 3,3% del 2007. L’acquisto di una casa è la priorità solo per il 5%, mentre è sceso drasticamente il numero di risparmiatori che mette da parte qualcosa per fare fronte agli imprevisti (l’1,1% a fronte dell’11,9 del 2007) e in vista della vecchiaia (il 2,8% dal 3,5 del 2013 e dal 6,5% del 2007).

Rispetto al passato, aumenta anche l’attenzione alle informazioni su come gestire i risparmi, misurabile nel tempo dedicato ad  ottenere informazioni:  il 40,6% degli intervistati vi dedica fino a un’ora a settimana, raggiungendo il livello è il più alto mai raggiunto dal 2006, anno in cui è stata posta per la prima volta la domanda.

Segnali positivi, anche se contrastanti, arrivano anche dalle imprese. Il presidente del Centro Einaudi Salvatore Carruba spiega: «C’è un cambiamento di clima. Al di là dell’ottimismo e del pessimismo, la crisi ha cambiato i paradigmi. Siamo di fronte a un mondo nuovo».

Gestire i risparmi: quali opportunità?

Vogliamo soffermarci su due punti dell’indagine del Centro Einaudi.

Il primo punto è che le famiglie dedicano più tempo a informarsi su come mettere a reddito i propri risparmi. Ciò significa che c’è una maggiore attenzione all’uso dei propri risparmi, e questo conferma che, rispetto al passato, gli accantonamenti sono per molti una sorta di ancora di salvataggio su cui contare per il futuro, pensando soprattutto ai propri figli. Per questo, non si vuole sbagliare, ma si cerca di individuare le soluzioni più sicure e più adatte per gestire i risparmi.

Secondo punto, la maggioranza dei risparmiatori sceglie la liquidità.  Ciò significa che i risparmi sono soprattutto soldi che si riesce a non spendere, ma che  poi non vengono messi a reddito, ma si preferisce metterli nel “salvadanaio”.

Da una parte, dunque, c’è una crescente attenzione al risparmio, con la consapevolezza che è fondamentale per il futuro avere un reddito su cui contare. Dall’altra parte, però, siamo ancora ad una forma “primitiva” di gestire i risparmi.
C’è da chiedersi: questa forma di accumulo è una risposta sufficiente alle preoccupazioni sul futuro che stanno emergendo? Oggi si risparmia per i figli, ma dietro l’angolo c’è il problema della previdenza, con milioni di famiglie che rischiano di trovarsi all’uscita dal mondo del lavoro, con redditi dimezzati. Senza un’efficiente gestione del risparmio, il rischio è che i sacrifici portati avanti dalle famiglie siano vani, perché, alla fine, quanto accantonato non sarà sufficiente a rispondere alle esigenze che emergeranno.
Ci sono formule diverse per gestire i risparmi e mettere a reddito quanto accantonato? Le soluzioni sono molteplici.  Interessanti possono essere i piani di accumulo, che consentono di accantonare una quota di denaro per un determinato periodo. Quanto versato, opportunamente gestito, permette di maturare degli interessi, accrescendo i proprio risparmi. Vantaggio dei piani di accumulo è la flessibilità, perché si può scegliere quanto, come e per quanto tempo versare, in base alle esigenze del bilancio famigliare.

Quello che si sconsiglia è una gestione del risparmio fai da te: meglio affidarsi ad un consulente indipendente, che possa mettere sul tavolo diverse proposte, adatte alle esigenze ed ai progetti della singola famiglia.