Se a una prima lettura delle statistiche viene naturale commentare positivamente la forte crescita degli aderenti alla previdenza integrativa, a una lettura più approfondita emergono diversi elementi di criticità, alcuni congiunturali e alcuni strutturali, legati allo sviluppo della copertura pensionistica privata in Italia.
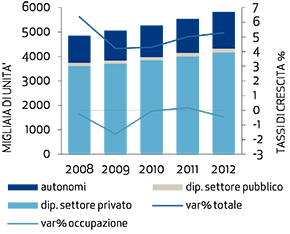
Dalla fine del 2007, gli aderenti complessivi alla previdenza integrativa sono infatti cresciuti del 5 per cento medio annuo, portandosi da 4 milioni e mezzo di fine 2007 a 5 milioni e 800 mila a fine 2012 (Fig. 1).
Tali dati ci dicono sì che 1 lavoratore su 4 è attualmente iscritto a una qualche forma di previdenza integrativa, sia essa un fondo pensione o una polizza PIP, ma non sono univocamente interpretabili né con rifermento alla loro diffusione tra la popolazione, né tanto meno con riferimento alla congruità o meno della scelta effettuata e/o del piano di versamenti pianificato per integrare in maniera adeguata la pensione pubblica attesa alla fine della propria carriera lavorativa.
Facendo riferimento alla copertura, se consideriamo i soli fondi pensione negoziali, la principale fra le forme di nuova istituzione in termini di attivo netto, emerge infatti un quadro di maggiore criticità.
Gli aderenti ai fondi pensione negoziali evidenziano una lenta riduzione già dal 2009, ovvero dalla prima fase della recessione, particolarmente rilevante per i fondi di maggiore dimensione.
La debolezza delle adesioni non trova completa giustificazione nella flessione dell’occupazione: rispetto alla situazione in essere dopo la riforma sulla destinazione del TFR del 2007 (quando, lo ricordiamo, i lavoratori dipendenti del settore privato sono stati chiamati a decidere se destinare o meno il TFR alla previdenza integrativa, e, pertanto, hanno di fatto scelto se aderire o meno a un piano pensionistico, fermo restando la possibilità di iscriversi anche successivamente), il tasso di adesione, che misura gli aderenti effettivi in rapporto al bacino dei potenziali aderenti, si è ridotto per quasi tutti i fondi pensione e talvolta anche in maniera significativa.
Pesa sul segmento dei fondi pensione negoziali una maggiore difficoltà a proporsi in maniera efficace ai lavoratori non ancora iscritti, mentre i diversi canali distributivi dell’industria finanziaria propongono alla clientela prodotti a adesione individuale, il cosiddetto III pilastro, che infatti continua a caratterizzarsi per una crescita degli iscritti più intensa.
Rimangono perciò ancora ampi i margini di crescita del segmento dei fondi pensione negoziali, in termini di iscritti, di flussi raccolti e di masse gestite, tenendo conto che per molte realtà, anche di maggiore dimensione, i tassi di adesione sono ancora inferiori alla metà dei potenziali aderenti.
Anche con riferimento all’adeguatezza, l’evoluzione delle adesioni non può considerarsi pienamente indicativa della congruità del sistema pensionistico privato a integrare tassi di sostituzione (livello di pensione in rapporto all’ultimo reddito da lavoro) della previdenza pubblica progressivamente meno generosi quando si tiene conto dei seguenti fenomeni: è diventato un fenomeno pressoché strutturale quello delle sospensioni o riduzione dei contributi versati, alla luce delle crescenti difficoltà dell’economia che comportano una scarsa formazione di risparmio, compreso quello accantonato a scopo previdenziale.
Nel 2012, 1 iscritto su 5 (ovvero 1.2 milioni di aderenti) non ha effettuato versamenti e il numero degli iscritti non versanti è più che raddoppiato dal 2008 a oggi, coinvolgendo soprattutto i lavoratori autonomi; il tutto si accompagna a una crescita degli aderenti con una posizione individuale nulla o irrisoria, pari a fine 2012 a 230 mila unità, 30 mila in più rispetto a fine 2011, 1/5 degli iscritti non versanti; se i fattori descritti in precedenza si riflettono negativamente sui contributi raccolti, gli effetti negativi della crisi sono visibili anche sul fronte delle uscite. Sono infatti in crescita le anticipazioni e i riscatti, parziali e totali, dovuti alla crescita della cassa integrazione, della messa in mobilità e riconducibili a un periodo di inoccupazione superiore a 48 mesi.
Ai fattori “congiunturali” descritti in precedenza, si aggiunge la difficoltà “strutturale” del segmento della previdenza integrativa a diffondersi in maniera adeguata. Ad oggi è ancora bassa la copertura delle fasce di popolazione più giovani (esposte in maniera importante al problema di riduzione delle coperture pubbliche, anche per le note difficoltà a entrare nel mondo del lavoro), dei lavoratori autonomi (per i quali è particolarmente rilevante, anche dopo le riforme più recenti, la riduzione del tasso di sostituzione), e dei dipendenti delle aziende con meno di 50 addetti, molto diffuse nel tessuto produttivo italiano.
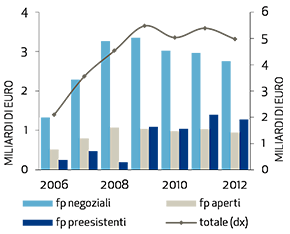
Cosa possiamo aspettarci nei prossimi anni? La ripresa economica non sarà tale da imprimere una svolta significativa al mercato del lavoro e il reddito disponibile delle famiglie, stretto tra pressione fiscale e livelli elevati di disoccupazione, recupererà lentamente e solo a partire dal prossimo anno. Ne discende per i fondi pensione un quadro non dissimile da quello qui descritto, pur se in attenuazione nei prossimi anni. In particolare, in base alle nostre previsioni[1], la raccolta netta dei fondi pensione negoziali – la cui riduzione, in atto dal 2010, sta pesando sui flussi netti complessivi in fondi pensione (Fig. 2) – potrà ancora ridimensionarsi nel 2013, come effetto dell’ulteriore contrazione degli aderenti, in linea con quella dell’occupazione, e della crescita di anticipazioni e riscatti.
I volumi raccolti potranno crescere solo dal prossimo anno, inizialmente grazie al riassorbimento dei lavoratori in Cig e successivamente per il modesto miglioramento dell’occupazione. Tenendo conto dello scenario macroeconomico particolarmente debole, serviranno almeno tre anni per poter ritornare ai livelli del 2009.
Il tasso di adesione (nell’ipotesi in cui rimanga immutato il bacino dei potenziali aderenti), invece, nel prossimo triennio potrà risultare ancora inferiore ai livelli del 2012, riuscendo a recuperare solo marginalmente la flessione sperimentata per quattro anni consecutivi, dal 2010 al 2013. Il problema della creazione di posti di lavoro diventa quindi sempre più urgente per il benessere totale delle popolazione nel medio periodo, anche da questo punto vista. Il rischio infatti è che si vada verso una divaricazione delle condizioni economiche tra chi è dentro il mercato del lavoro e chi ne rimane fuori per lunghi periodi (giovani, donne e ampie fasce di lavoratori autonomi) anche attraverso la maggiore difficoltà a costruire un percorso di copertura pensionistica, pubblica e privata.
Fonte: http://www.prometeia.it/it-it/l-atlante/il-mercato-del-risparmio/quale-futuro-per-la-previdenza-integrativa.aspx?idC=64658&idO=24730&LN=it-IT
Lascia un commento