
La pensione? E chi la vedrà mai? È questa la risposta che più frequentemente si ottiene toccando il tema, soprattutto parlando con i lavoratori più giovani.
Tag: investimenti
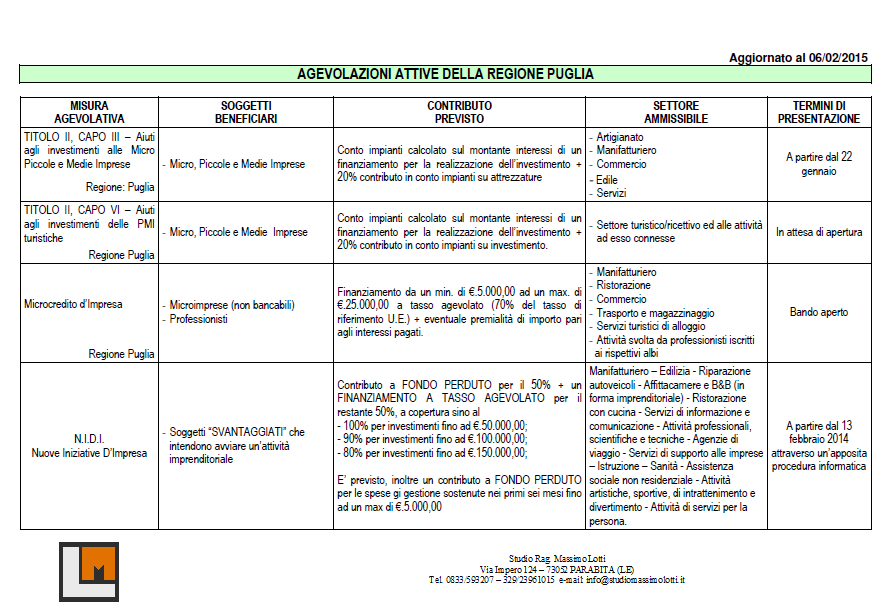
Regione Puglia: Nuovo bando NIDI per le giovani imprese.

COS’E’ NIDI?
Nidi è lo strumento con cui la Regione Puglia offre un aiuto per l’avvio di una nuova impresa con un contributo a fondo perduto e un prestito rimborsabile. L’obiettivo di Nidi è quello di agevolare l’autoimpiego di persone con difficoltà di accesso al mondo del lavoro. L’iniziativa viene attuata da Puglia Sviluppo S.p.A.
Risparmi: Tre idee per bilanciare rischio e rendimento.

Rischio e rendimento sono due lati della stessa medaglia, ma quando si parla di rendimenti gli investitori spesso sembrano non vedere il rovescio della medaglia. In Italia gli investitori affermano di aver bisogno di rendimenti medi del 9,1% all’anno sopra l’inflazione, una cifra ben al di sopra dei rendimenti medi annuali dei mercati registrati negli ultimi cento anni. Questa elevata e storicamente non realistica aspettativa di guadagno è in netto contrasto con il comportamento degli italiani e la loro consolidata avversione al rischio. Solo il 52% degli investitori italiani afferma, infatti, di essere disposto ad assumersi più rischio rispetto a un anno fa e ben il 65% non ha obiettivi finanziari chiari.
REGIONE PUGLIA: FINANZIAMENTI A MICROIMPRESE OPERATIVE.
Scheda Microcredito d’Impresa – Microimprese operative
CHI PUÒ RICHIEDERE UN FINANZIAMENTO?
L’impresa deve:
aver emesso la prima fattura almeno 6 mesi prima della domanda preliminare
avere meno di 10 addetti e non essere partecipata per la maggioranza da altre imprese
avere una delle seguenti forme giuridiche: ditta individuale, soc. coop., s.n.c., s.a.s., associazione tra professionisti, s.r.l. semplificata
essere non bancabile, avendo rispettato negli ultimi 12 mesi tutti i seguenti requisiti:
non avere avuto liquidità per più di € 50.000
non essere stata proprietaria di immobili e macchinari per un valore superiore a € 200.000
non avere fatturato più di € 120.000
non aver beneficiato di finanziamenti superiori a € 30.000
QUALI ATTIVITÀ NON SI POSSONO FINANZIARE?
Il Fondo non finanzia i settori seguenti:
pesca, agricoltura e zootecnia
energia, acqua e fogne
attività finanziarie, assicurative e immobiliari
noleggio e leasing operativo
lotterie, scommesse, case da gioco
organizzazioni associative
commercio e intermediazione
COME FUNZIONA IL FINANZIAMENTO?
Importo: da € 5.000 a € 25.000
Durata massima: 60 mesi (più preammortamento di 6 mesi)
Tasso di interesse: fisso, 70% del tasso di riferimento UE (al 1 gennaio 2014 il tasso sarebbe stato 0,37%)
Rimborso: in rate mensili costanti posticipate. È possibile, in qualsiasi momento, estinguere il finanziamento
Modalità di rimborso: RID con addebito sul conto corrente.
Alle imprese che avranno rispettato tutte le scadenze del finanziamento sarà riconosciuta una premialità di importo pari a tutti gli interessi pagati.
SONO RICHIESTE GARANZIE?
Fatta eccezione per le soc. coop., per le s.r.l. semplificate e per le associazioni professionali, non sono richieste garanzie patrimoniali e finanziarie.
L’impresa dovrà individuare un garante morale.
La garanzia morale – che non potrà essere rilasciata dietro compenso – non costituisce responsabilità patrimoniale del garante.
Potranno rilasciare garanzie morali persone che operano con un ruolo di riferimento in organizzazioni, associazioni, comunità o gruppi sociali purché radicati sul territorio.
QUALI SPESE SI POSSONO FINANZIARE?
Spese di investimento (almeno il 30% del totale):
opere murarie e assimilate
macchinari, impianti, attrezzature, automezzi di tipo commerciale
programmi informatici, brevetti e licenze
Altre spese:
materie prime, semilavorati, materiali di consumo
locazione di immobili, affitto apparecchiature di produzione
utenze
polizze assicurative
COME RICHIEDERE UN FINANZIAMENTO
Si compila su Internet una domanda preliminare sintetica. Non è previsto l’invio di documenti cartacei.
Sono a disposizione sul territorio sportelli gratuiti informativi e di assistenza.
L’istanza di finanziamento vera e propria sarà redatta durante un colloquio di tutoraggio presso Puglia Sviluppo S.p.A.
ESECUZIONE DEL PROGRAMMA
Le imprese finanziate sono obbligate a dimostrare la corretta esecuzione della spesa per la quale si è ottenuto il finanziamento.
Le spese devono essere sostenute entro 6 mesi dall’erogazione del finanziamento.
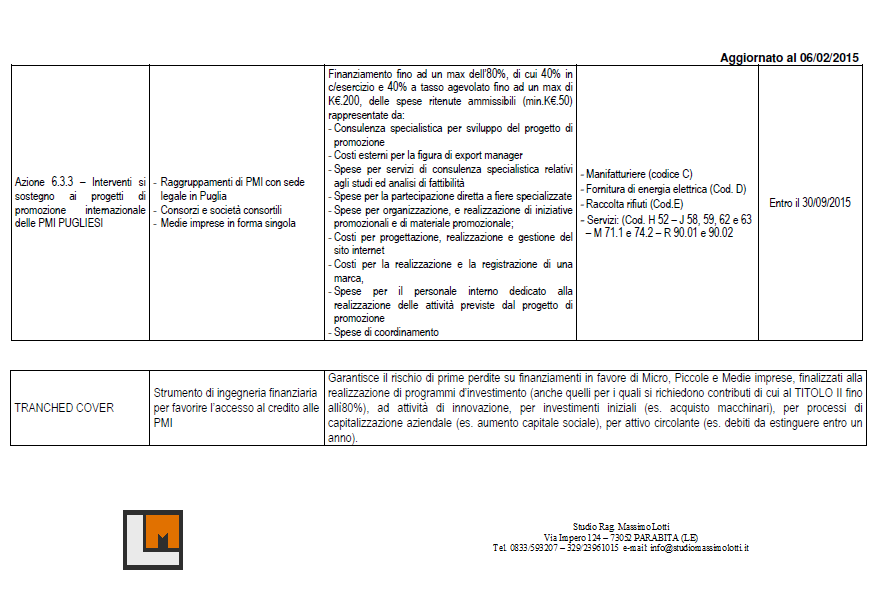
FINANZIAMENTI REGIONALI PER RIEQUILIBRIO FINANZIARIO IMPRESE
Fondo Regionale di Garanzia Asse VI linea di intervento 6.1 PO 2007-13
Il fondo permette di assistere operazioni di finanziamento fino a € 1.000.000 con garanzia all’80%
Soggetti beneficiari:
– Tutte le imprese di qualunque settore economico, regolarmente costituite e con sede legale e/o operativa nella Regione Puglia.
– Sono escluse le imprese attive nei settori della pesca e dell’agricoltura.
Interventi ammissibili:
1) capitalizzazione aziendale
2) riequilibrio finanziario finalizzato alla estinzione di linee di credito a breve termine, attraverso il ricorso all’indebitamento bancario a medio-lungo termine e alla adozione di un piano di rientro dall’indebitamento stesso
3) investimenti in attivi materiali e immateriali:
a) acquisto suolo aziendale e sue sistemazioni (in misura non superiore al 10% del costo complessivo dell’investimento in attivi materiali)
b) opere murarie ed assimilate
c) infrastrutturazioni specifiche
d) acquisto macchinari, impianti e attrezzature
e) acquisto di programmi informatici
f) acquisto di consulenze specifiche
g) costi relativi al rilascio di certificazioni di qualità etica, sociale e ambientale
4) attivo circolante: acquisto scorte di magazzino, materie prime e prodotti finiti, anticipo export-import, anticipo fatture
Forme tecniche e Durata: I prestiti concessi nella forma del mutuo chirografario hanno durata massima 84 mesi, quelli ipotecari possono arrivare a 180 mesi, mentre le operazioni di anticipazione hanno durata massima 18 mesi.
Inoltre sono previsti i seguenti finanziamenti:
Finanziamenti Ordinari
Prestiti volti a fronteggiare esigenze di liquidità di cassa, ovvero al ripristino delle disponibilità liquide aziendali a seguito di spese realizzate , ad esempio, per l’acquisto di arredi, attrezzature, automezzi, ristrutturazione di beni mobili o immobili, acquisto scorte.
Importi finanziabili fino a € 150.000, con durata massima 72 mesi, nel caso del mutuo chirografario
Importi finanziabili fino a € 300.000, con durata massima 180 mesi, nel caso del mutuo ipotecario
La Società presta garanzia fino al 50%
Finanziamenti neo imprese
La Società presta garanzia fino al 50% su finanziamenti concessi ad imprese attive da meno di 12 mesi, con le seguenti modalità:
Importo massimo € 50.000, con durata massima 60 mesi, a sostegno degli investimenti iniziali
Importo massimo € 15.000, con durata massima 48 mesi, per esigenze di liquidità
Finanziamenti antiusura (Legge 108)
Finanziamenti destinati a soggetti con gravi problemi di accesso al credito a causa di precedenti sofferenze e/o insolvenze, garantiti con l’ausilio di fondi pubblici appositamente istituiti. Gli importi finanziabili mediamente fino a € 25.000, con durata massima 60 mesi
Il BONUS “NUOVI INVESTIMENTI” DEL DECRETO COMPETITIVITA’
Il D.L. 91/2014 (c.d. decreto “competitivita`”) in vigore dal 25 giugno 2014 (e convertito in Legge 116/2014) ripropone, con alcune novita`, l`incentivo per gli investimenti in beni strumentali realizzati da titolari di reddito di impresa (ex Tremonti-ter).
Soggetti beneficiari: l`incentivo e` riconosciuto a tutti i titolari di reddito d`impresa (ditte individuali, societa` di persone e di capitali, cooperative, stabili organizzazioni in Italia di imprese estere). I soggetti titolari di attività` industriali a rischio di incidenti sul lavoro possono usufruire del crediti dimposta solo se documentato ladempimento degli obblighi e delle prescrizioni previste dal DL n. 334/99.
Investimenti agevolabili: rilevano tutte le acquisizioni (in proprieta` o in leasing) di beni strumentali compresi nella divisione 28 della Tabella Ateco 2007 (sono esclusi tutti gli immobili e i beni immateriali) destinati a strutture produttive ubicate in Italia, effettuati nel periodo compreso tra il 25 giugno 2014 ed il 30 giugno 2015 (considerando i criteri imputazione temporale previsti dall`articolo 109 del Testo unico e quindi la data di consegna o spedizione dei beni, o la data di ultimazione delle prestazioni per gli investimenti realizzati in appalto).
L`incentivo: e` rappresentato da un credito d`imposta pari al 15% delle spese sostenute nel periodo in eccedenza rispetto alla media degli analoghi investimenti realizzati nei cinque periodi d`imposta precedenti. La media va calcolata escludendo dal computo il periodo d`imposta in cui l`investimento effettuato e` stato maggiore.
Non si considerano gli acquisti di costo unitario inferiore a 10mila euro.
Per i soggetti con periodo d`imposta coincidente con l`anno solare, per gli investimenti realizzati nel 2014, si calcolera` la media del periodo 2009-2013 (scartando l`anno con l`importo piu` elevato); per gli investimenti del primo semestre 2015, andra` calcolata la media sul quinquennio 2010-2014, sempre con esclusione dell`annualita` piu` elevata.
Le imprese che hanno iniziato la propria attivita`a meno di 5 anni, calcoleranno la media sulla base degli investimenti effettuati negli anni precedenti all`inizio dell`attivita` eliminando l`anno dell`investimento pi alto.
Start up. L`incentivo spetta anche alle imprese che inizieranno l`attivita` dopo il 25 giugno 2014; in questo caso l`intero importo degli investimenti in beni nuovi effettuati nei periodi agevolati (fino cioe` al 30 giugno 2015) sara` rilevante per il calcolo del credito di imposta del 15%.
Procedura. Il credito d`imposta potra` essere utilizzato in compensazione in F24, senza limitazioni, in tre rate annuali a decorrere dal 1 gennaio del secondo anno successivo a quello dell`investimento; quindi il credito d`imposta relativo ad investimenti effettuati nel 2014 potra` essere utilizzato (in tra rate annuali) a decorrere dal 1 gennaio 2016 (1 gennaio 2017 per gli investimenti del primo semestre 2015).
Il credito di imposta andra` contabilizzato per competenza e non concorre a formare il reddito di impresa ne` l`imponibile IRAP.
L`agevolazione non spetta (ed il credito dimposta quindi revocato) se i beni da cui deriva risultino ceduti o destinati a finalita` extraimprenditoriali prima del secondo esercizio successivo all`acquisto; per gli investimenti del 2014, dunque, il vincolo di possesso permane fino al 31 dicembre 2015. L`agevolazione e` inoltre revocata qualora i beni siano trasferiti, entro il termine per gli accertamenti (31 dicembre del quarto anno successivi a quello di presentazione del modello Unico), a strutture produttive oltrefrontiera; per gli investimenti del 2014, il termine arriva quindi al 31 dicembre 2019.
Fonte: www.ateneoweb.com
Le famiglie italiane preferiscono il risparmio gestito
La fotografia scattata ad agosto dalla Banca d’Italia nel Supplemento al Bollettino Statistico sui portafogli finanziari delle famiglie, su dati relativi al primo trimestre di quest’anno, ha confermato le tendenze della domanda emerse nel 2013. Le famiglie hanno investito nel primo trimestre del 2014 in strumenti di risparmio gestito, in misura più intensa rispetto allo stesso periodo del 2013, grazie ai maggiori investimenti in prodotti assicurativi vita, e in depositi bancari e postali. Sono risultati in contrazione i titoli di debito pubblici e bancari. Dal 2012, quando si sono osservati i primi segnali di ricomposizione dei portafogli, le famiglie italiane hanno complessivamente disinvestito oltre 105 miliardi di euro da titoli governativi e obbligazioni bancarie italiane, investito più di 95 miliardi di euro in fondi comuni, polizze assicurative e prodotti previdenziali, mentre altri 90 sono stati riversati sui depositi, in particolare i depositi a risparmio verso i quali si sono maggiormente orientate le politiche di offerta delle banche negli ultimi anni.
Prometeia aggiorna l’evoluzione degli investimenti delle famiglie sulla base di una lettura congiunta delle statistiche mensili sulla raccolta bancaria e postale, sui titoli di Stato e sugli strumenti di risparmio gestito. Secondo queste stime nei mesi più recenti lo sviluppo degli investimenti delle famiglie ha confermato le linee emerse a inizio 2014: la bassa redditività della liquidità e degli investimenti obbligazionari a medio/lungo termine, coniugata a condizioni positive sui mercati finanziari, hanno ancora favorito l’allocazione del risparmio delle famiglie in prodotti gestiti, assicurativi e previdenziali. Nel dettaglio, le famiglie hanno investito nel secondo trimestre dell’anno 25 miliardi di euro in fondi comuni, gestioni patrimoniali e polizza vita, decumulando titoli in amministrazione per poco meno di 30 miliardi di euro. La componente dei depositi è stata ancora positiva, ma lo sviluppo ormai è legato esclusivamente ai depositi a vista, l’unica forma tecnica positiva come effetto del basso costo opportunità di detenere liquidità. Le altre forme di deposito – a risparmio e i conti correnti vincolati – sono invece negativi a partire da aprile, con deflussi in progressiva accentuazione anche per il mancato rinnovo, agli attuali bassi tassi di interesse, dei vincoli stipulati fino a metà 2013.
I maggiori investimenti delle famiglie in prodotti gestiti e assicurativi continuano a segnalare anche nei mesi più recenti la maggiore propensione delle banche a offrire prodotti di raccolta indiretta. Nel comparto dei fondi comuni, i flussi di raccolta netta delle SGR di matrice bancaria sono stati pari a 10 miliardi di euro complessivi tra luglio e agosto. Sostegno a questa evoluzione è arrivato dall’annuncio di giugno delle nuove misure della BCE a sostegno delle esigenze di liquidità delle banche per il finanziamento degli impieghi che, a parità di altre condizioni, riducono la necessità di collocare strumenti di raccolta diretta nel portafoglio delle famiglie.
Fonte: http://www.prometeia.it/it
MiFID “Atto Secondo”: che cosa cambia

La MiFID II intende rafforzare il regime di trasparenza delle negoziazioni e i presidi di tutela degli investitori: su quest’ultimo tema ci soffermiamo in questo articolo.
Continua a leggere