Categoria: Economia, Fisco e Finanza

CONTRIBUENTI MINIMI E CREDITO DI IMPOSTA BENI STRUMENTALI

La Agenzia delle Entrate (Circolare n. 5 del 19/02/2015) emana le sue precisazioni sul credito d’imposta alle imprese che investono in beni strumentali previsto dal Decreto Competitività del 2014, utilizzabile: si tratta dell’articolo 18 del Dl 91 2014, relativo al credito d’imposta del 15% per gli investimenti in beni strumentali nuovi pari ad almeno 10mila euro, solo se in misura superiore alla media degli ultimi cinque anni.

Imprese aventi diritto al credito d’imposta

Il base alla definizione contenuta nel comma 1 dell’articolo 18 del decreto Competitività, l’agevolazione è attribuita «ai soggetti titolari di reddito di impresa che effettuano investimenti in beni strumentali nuovi compresi nella divisione 28 della tabella ATECO… destinati a strutture produttive ubicate nel territorio dello Stato». Significa che hanno diritto al beneficio tutti i titolari di reddito d’impresa, indipendentemente da natura giuridica, dimensione aziendale, settore di appartenenza, regime contabile adottato (quindi, ad esempio, ne hanno diritto anche coloro che rientrano nel Regime dei Minimi). L’unico vincolo è che la struttura a cui sono destinati gli investimenti sia in Italia. C’è poi un altro paletto, inserito nel comma 5, in base al quale per le attività industriali a rischio incidenti sul lavoro, per ottenere il beneficio è necessario documentare l’ademimento di tutti gli obblighi sulla sicurezza.

Attenzione: il successivo come 2 specifica che il credito d’imposta si applica anche alle imprese costituite successivamente alla data di entrata in vigore del decreto (il 25 giugno 2014).

Investimenti agevolabili

I beni strumentali devono essere nuovi e compresi fra quelli della divisione 28 della tabella ATECO, reperibile attraverso il Provvedimento dell’Agenzia delle Entrate 16 novembre 2007, pittosto che sul sito ISTAT o su quella dell’Agenzia delle Entrate (cliccando qui). La citata divisione 28 della tabella riguarda la fabbricazione di macchinari ed apparecchiature rientranti nelle attività manifatturiere. Il codice di identificazione ATECO dei beni strumentali agevolabili, quindi, inizierà per 28.

Attenzione: se l’investimento riguarda un bene complesso, possono rilevare anche macchinari che non rientrano nella divisione 28 della tabella ATECO, ma che sono destinati al funzionamento di quelli che invece vi rientrano, a condizione che costituiscano dotazioni dell’investimento principale, oppure componenti indispensabili al funzionamento del bene appartenente alla divisione 28. Per esempio, è agevolabile un computer o un programma di software che serve a far funzionare un macchinario incluso nella divisione 28 della tabella ATECO.

Viceversa, i beni rientranti nella divisione 28 sono sempre agevolabili, anche se destinati a impianti più complessi già esistenti.

Altro requisito fondamentale è quello della strumentalità (nel senso che sono agevolabili solo i beni strumentali all’attività d’impresa). Quindi, il bene deve essere di uso durevole, e impiegato compe strumento di produzione. Sono esclusi i beni destinati alla vendita (i cosiddetti beni merce), e quelli trasformati o assemblati per ottenere prodotti destinati alla vendita.

Esclusi anche i materiali di consumo, anche se rientranti nella divisione 28 (esempio: i toner).

Infine, se il bene è in comodato d’uso a terzi, può essere agevolato se il comodatario lo utilizza nell’ambito di un’attività strettamente funzionale all’esigenza di produzione del comodante.

Infine, i beni devono essere nuovi, quindi niente agevolazioni se sono stati a qualunque titolo già utilizzati. Eccezione. se l’utilizzo è stato limitato a soli fini dimostrativi (esempio: esposizione nello show room), il bene resta nuovo, ed è quindi agevolabile. Se il macchinario acquistato è complesso, il requisito della novità deve riguardare il bene nella sua versione finale: possono quindi esserci componenti usate, il cui costo però non deve essere prevalente rispetto a quello complessivamente sostenuto.

Importo minimo

Il tetto minimo di 10mila euro è da intendersi con riferimento al progetto di investimento, non ai singoli beni che lo compongono. Bisogna calcolare oltre al prezzo del bene, anche gli oneri accessori di diretta imputazine (esempio: trasporto e montaggio), l’eventuale IVA indetraibile.


Realizzazione investimento

Sono agevolabili beni acquistati da terzi, piuttosto che realizzati in economia o ancora mediante contratto in appalto, in locazione finaziaria con opzione di acquisto finale.

L’investimento deve essere effettuato dalla data di entrata in vigore del decreto (25 giugno 2014), fino al 30 giugno 2015.


L’agevolazione

Come detto, il credito d’imposta è pari al 15% delle spese sostenute in eccedenza rispetto alla media degli ultimi cinque anni. In particolare, per il calcolo bisogna calcolare la media degli investimenti in beni strumentali «realizzati nei cinque periodi di imposta precedenti, con facoltà di escludere dal calcolo della media il periodo in cui l’investimento è stato maggiore». Per media, si intende la media aritmetica. Attenzione: i cinque anni vanno calcolati a partire dal periodo d’imposta dell’entrata in vigore del decreto, oppure a quello successivo, quindi:

se il periodo d’imposta coincide con l’anno solare: per gli investimenti effettuati dal 25 giungo al 31 dicembre 2014, il quinquennio di riferimento è 2009-2013, per quelli effettuati nel 2015, si considerano gli anni dal 2010 al 2014;
se il periodo di imposta non coincide con l’anno solare, si fa lo stesso calcolo inserendo l’investimento nel corretto periodo d’imposta.
Bisogna calcolare anche gli anni in cui gli investimenti non sono stati effettuati, che evidentemente abbasseranno la media.

Il credito d’imposta è ripartito in tre quote annuali di pari importo, ed è utilizzabile solo in compensazione. La prima quota annuale è utilizzabile a decorrere dal 1° gennaio del secondo periodo di imposta successivo a quello in cui è stato effettuato l’investimento, e conseguentemente la seconda quota è utilizzabile dal 1° gennaio del terzo periodo d’imposta successivo a quello dell’investimento e la terza quota a decorrere dal 1° gennaio del quarto periodo d’imposta. Se la quota annuale non può essere utilizzata, può essere fruita nel successivo periodo d’imposta, sommarsi a quella di competenza del medesimo periodo.

Il credito d’imposta va indicato nel quadro RU del modello di dichiarazione relativo al periodo di imposta nel corso del quale il credito è maturato, e dei modelli di dichiarazione relativi ai periodi successivi, fino a quello in cui se ne conclude l’utilizzo.


Nuove imprese

Per le imprese di recente costituzione o per le nuove imprese ci sono modalità differenti di calcolo del credito d’imposta. Se l’impresa è attiva da meno di cinque anni, bisogna calcolare tutti gli investimenti effettuati (sempre escludendo, eventualmente, il valore più alto). Se l’impresa è costituita dopo il 25 giugno 2014, il credito si applica in relazione al valore complessivo degli investimenti per ciascun periodo di imposta: in pratica, in entrambi i casi si applica l’agevolazione all’intero investimento. Se è il primo anno di attività, perché non c’è una media precedente su cui fare il raffronto, se è il secondo, perché interviene la possibilità di eliminare il valore più alto.


Rilevanza fiscale

Il credito d’imposta non concorre alla formazione della base imponibile ai fini delle imposte sui redditi, comprese le relative addizionali regionali e comunali, né alla determinazione del valore della produzione netta ai fini IRAP. Non rileva ai fini della determinazione della quota di interessi passivi deducibile dal reddito di impresa ai sensi dell’articolo 61 del TUIR, il testo unico delle imposte sui redditi. Infine, non rileva ai fini della determinazione della quota di spese e altri componenti negativi diversi dagli interessi passivi, deducibile dal reddito di impresa ai sensi dell’articolo 109, comma 5, del TUIR.

Fonte: www.pmi.it
IMU TERRENI AGRICOLI: NIENTE SANZIONI SE VERSATA ENTRO IL 31/03/2015

Niente multa per l’IMU agricola, ovvero quella relativa ai terreni agricoli, ma solo nel caso in cui il pagamento avvenga entro il 31 marzo 2015. A deciderlo è stata la Commissione Finanze e Tesoro del Senato, che ha approvato un apposito emendamento all’IMU agricola per i pagamenti avvenuti in ritardo rispetto alla scadenza del 10 febbraio.

Rimborso IMU
Rimane ancora ferma, invece, la questione del rimborso dell’IMU per i contribuenti che hanno già provveduto al versamento dell’imposta, ma che in virtù dei nuovi parametri apparterrebbero a qualche categoria agevolata. Sono tutti quei contribuenti per i quali è prevista una esenzione, anche parziale dell’imposta, che potrebbero ricevere indietro il denaro versato, oppure potrebbero compensare altri debiti tributari qualora il regolamento comunale lo prevedesse. È il caso di coloro che hanno versato l’IMU per il terreno agricolo in proprio possesso, risultato poi esente con l’approvazione da parte del Governo delle nuove norme sull’IMU agricola terreni montani (decreto legge numero 4/2015 pubblicato sulla Gazzetta Ufficiale dello scorso 24 gennaio). In generale il rimborso va richiesto direttamente al Comune, presentando specifica istanza entro cinque anni dall’avvenuto versamento.

Collina svantaggiata
In attesa anche i terreni cosiddetti in “collina svantaggiata”, che attendono di sapere se è prevista un equiparazione con i terreni di pianura, che devono quindi essere previsti nel calcolo dell’IMU oppure no. Nel secondo caso si tornerebbe alle vecchie regole presenti nella circolare ministeriale del 1993, per quei Comuni prima esenti e poi considerati “non montani” in base alla classificazione ISTAT.

Copertura finanziaria
Per queste ultime due questioni la problematica che porta al ritardo decisionale deriva chiaramente da aspetti puramente economici e di copertura finanziaria. Il Ministero delle Finanze e la Ragioneria dello Stato stanno cercando in questi giorni di individuare le risorse necessarie, intorno ai 20 milioni di euro.

Fonte: www.pmi.it

MIGLIAIA DI CARTELLE EQUITALIA NEL MIRINO DELLA CORTE COSTITUZIONALE

Ci siamo. Ormai è questione di poco. I giorni che verranno decideranno la sorte di migliaia di avvisi di pagamento inviati dall’Agenzia delle Entrate e, di conseguenza, delle relative cartelle esattoriali emesse da Equitalia a seguito del mancato pagamento dei primi. Perché il famoso scandalo, evidenziato a tutti dalla sentenza del Consiglio di Stato n. 5451/2013 del 18.11.2013 , secondo cui ben 767 funzionari (su un totale di 1.143: più della metà!) dell’Agenzia delle Entrate avrebbe acquisito la carica di dirigente senza un pubblico concorso, e quindi avrebbe firmato gli atti fiscali senza averne i poteri, è finalmente giunto al suo capitolo conclusivo: la sentenza della Corte Costituzionale da tutti tanto attesa per stabilire il destino di case, conti correnti, pensioni e stipendi.

Ma facciamo un passo indietro per capire cosa è successo un anno e mezzo fa circa.

Detto in estrema sintesi, per supplire alla carenza di organico dirigenziale, l’Agenzia delle Entrate, qualche anno fa, aveva deciso di “promuovere” alla qualifica di dirigente ben 767 funzionari, senza prima averli sottoposti a un concorso pubblico, per come invece prescrive la nostra Costituzione (“agli impieghi nelle pubbliche amministrazioni si accede mediante concorso”(Art. 97 Cost).

Di tanto si erano accorti sia il Tar Lazio (sent. n. 07636/2011) che la Commissione Tributaria di Messina (sent. n. 128/2013) che avevano bloccato le suddette nomine a dirigenti. Risultato: migliaia di atti firmati dai “falsi dirigenti” (o meglio, “non correttamente nominati”), e le conseguenti cartelle esattoriali di Equitalia, erano da considerarsi completamente nulli o, addirittura, inesistenti, avendo trovato il loro presupposto in un soggetto privo di qualsiasi potere. Un vero e proprio terremoto.

Per arginare la falla, il Governo è ricorso alla consueta arma che, in casi come questi, viene sfoderata d’urgenza: la sanatoria. Così, il decreto legge 16/2012 (convertito nella legge n. 44/2012) ha concesso, retroattivamente, all’Agenzia delle Entrate il potere di attribuire, a proprio piacimento ed in barba alla stessa Costituzione, incarichi dirigenziali ai propri funzionari (con contratti di lavoro a tempo determinato, la cui durata è fissata in relazione al tempo necessario per la copertura del posto vacante tramite concorso). Insomma, in attesa del maxi-concorso tutte le nomine dovevano ritenersi valide.

La cosa è puzzata fin troppo, sia alle associazioni di tutela dei consumatori che agli stessi colleghi dei “prescelti”. La pentola dello scandalo, del resto, era stata ormai scoperchiata. E così, la questione è finita al Consiglio di Stato che, sospettando la legge di sanatoria di incostituzionalità (appunto per violazione dell’obbligo del concorso pubblico) ha rinviato la patata bollente alla Corte Costituzionale con Ordinanza di rimessione n. 9/2014.
Corte costituzionale che ha discusso la causa, in pubblica udienza, qualche giorno fa.

La sentenza verrà resa nota a stretto giro. Ma, nel frattempo, è possibile fare qualche proiezione.

Certamente, se la Consulta riterrà che la questione di costituzionalità è infondata, non ci sarà più nulla da fare e i contribuenti che hanno ricevuto le cartelle di Equitalia e, ancora prima, gli atti dell’Agenzia delle Entrate firmati dai “falsi dirigenti” dovranno rassegnarsi a pagare.

Viceversa, se il decreto legge verrà dichiarato incostituzionale, la conseguenza è facilmente intuibile ed, anche, per certi versi, sconvolgente. Infatti, secondo il consolidato orientamento sposato dalla Cassazione e dai tribunali di tutta Italia, gli atti fiscali sono nulli (alcuni tribunali, addirittura, parlano di “inesistenza”) se firmati da chi non aveva il potere per farlo. E dunque, chi non ha ancora pagato potrà fare ricorso al giudice per ottenere l’annullamento della richiesta di pagamento. Lo potrà fare anche chi ha chiesto o ha già avviato una rateazione. In passato abbiamo pubblicato anche la formula da inserire nel ricorso per chiedere la nullità della cartella.

E se sono scaduti i termini per impugnare?
In verità, stando all’orientamento (maggioritario) che ritiene gli atti privi di firma “inesistenti”, questo non dovrebbe essere un problema, in quanto si tratterebbe di una nullità non sanabile neanche con il decorso dei termini. Ovviamente, però, ogni tribunale ha la sua interpretazione.

Come faccio a sapere se il mio atto è firmato da un falso dirigente?
Per evitare un ricorso “alla cieca” contro la cartella esattoriale, bisogna innanzitutto verificare che la stessa abbia come presupposto un pagamento chiesto dall’Agenzia delle Entrate e non da altre amministrazioni. Poi bisognerebbe avere la certezza che l’atto a monte sia stato notificato da uno dei falsi dirigenti. Tuttavia l’elenco dei dirigenti privi di potere non è mai stato diffuso ufficialmente. Il contribuente potrebbe tentare di superare l’ostacolo depositando una istanza di accesso agli atti amministrativi e chiedendo di verificare la documentazione inerente alla carriera del dirigente firmatario.

Fonte: www.laleggepertutti.it

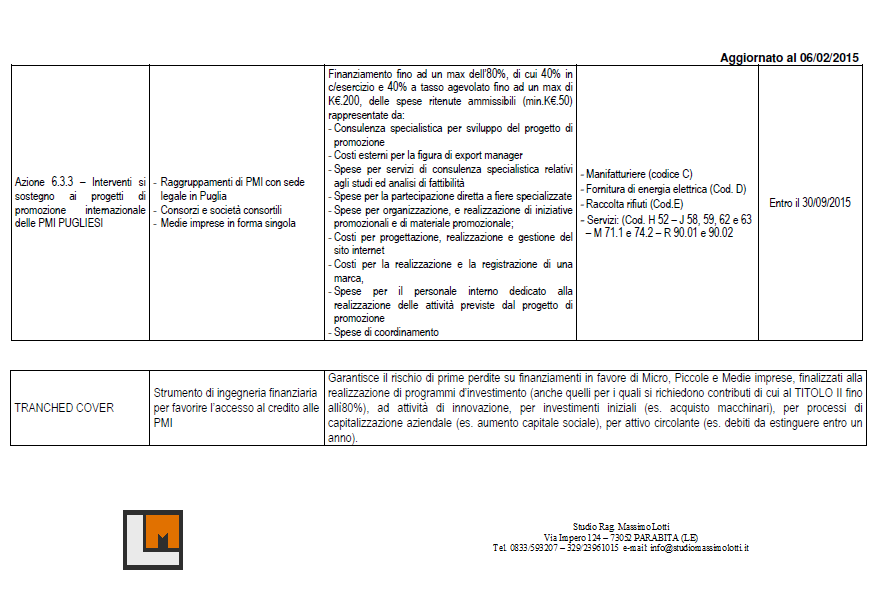
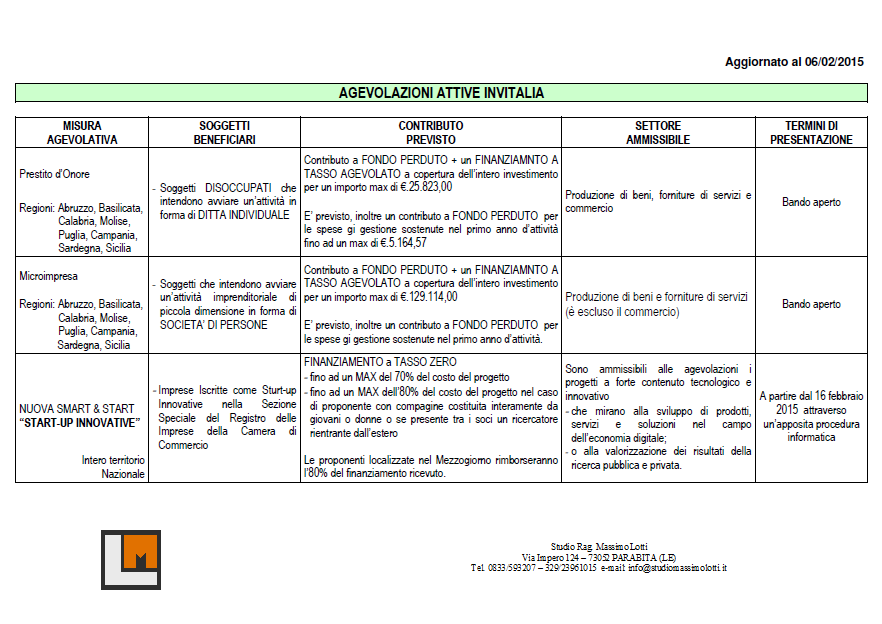
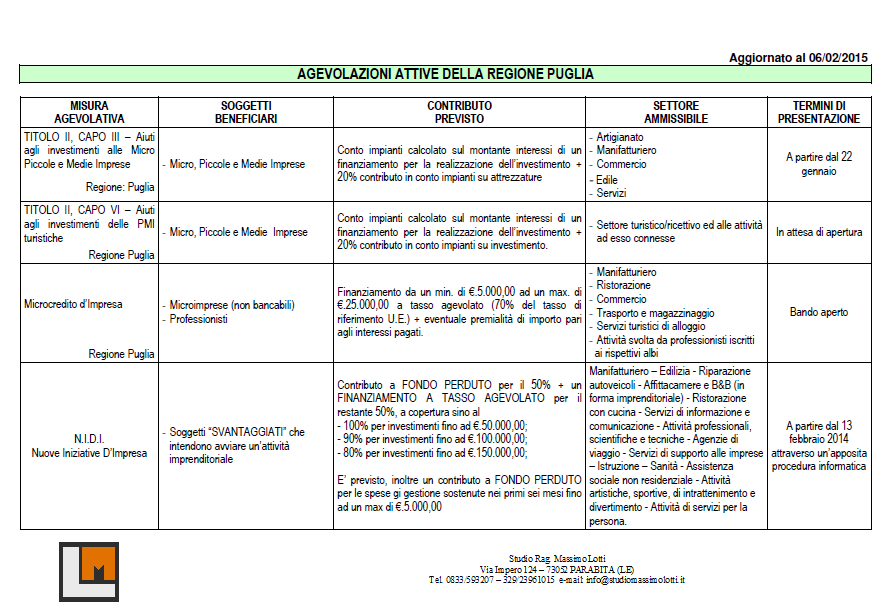
REGIONE PUGLIA: FINANZIAMENTI A MICROIMPRESE OPERATIVE.

Scheda Microcredito d’Impresa – Microimprese operative

CHI PUÒ RICHIEDERE UN FINANZIAMENTO?
L’impresa deve:
aver emesso la prima fattura almeno 6 mesi prima della domanda preliminare
avere meno di 10 addetti e non essere partecipata per la maggioranza da altre imprese
avere una delle seguenti forme giuridiche: ditta individuale, soc. coop., s.n.c., s.a.s., associazione tra professionisti, s.r.l. semplificata
essere non bancabile, avendo rispettato negli ultimi 12 mesi tutti i seguenti requisiti:
non avere avuto liquidità per più di € 50.000
non essere stata proprietaria di immobili e macchinari per un valore superiore a € 200.000
non avere fatturato più di € 120.000
non aver beneficiato di finanziamenti superiori a € 30.000

QUALI ATTIVITÀ NON SI POSSONO FINANZIARE?
Il Fondo non finanzia i settori seguenti:
pesca, agricoltura e zootecnia
energia, acqua e fogne
attività finanziarie, assicurative e immobiliari
noleggio e leasing operativo
lotterie, scommesse, case da gioco
organizzazioni associative
commercio e intermediazione

COME FUNZIONA IL FINANZIAMENTO?
Importo: da € 5.000 a € 25.000
Durata massima: 60 mesi (più preammortamento di 6 mesi)
Tasso di interesse: fisso, 70% del tasso di riferimento UE (al 1 gennaio 2014 il tasso sarebbe stato 0,37%)
Rimborso: in rate mensili costanti posticipate. È possibile, in qualsiasi momento, estinguere il finanziamento
Modalità di rimborso: RID con addebito sul conto corrente.

Alle imprese che avranno rispettato tutte le scadenze del finanziamento sarà riconosciuta una premialità di importo pari a tutti gli interessi pagati.

SONO RICHIESTE GARANZIE?
Fatta eccezione per le soc. coop., per le s.r.l. semplificate e per le associazioni professionali, non sono richieste garanzie patrimoniali e finanziarie.
L’impresa dovrà individuare un garante morale.
La garanzia morale – che non potrà essere rilasciata dietro compenso – non costituisce responsabilità patrimoniale del garante.
Potranno rilasciare garanzie morali persone che operano con un ruolo di riferimento in organizzazioni, associazioni, comunità o gruppi sociali purché radicati sul territorio.

QUALI SPESE SI POSSONO FINANZIARE?
Spese di investimento (almeno il 30% del totale):
opere murarie e assimilate
macchinari, impianti, attrezzature, automezzi di tipo commerciale
programmi informatici, brevetti e licenze
Altre spese:
materie prime, semilavorati, materiali di consumo
locazione di immobili, affitto apparecchiature di produzione
utenze
polizze assicurative
COME RICHIEDERE UN FINANZIAMENTO
Si compila su Internet una domanda preliminare sintetica. Non è previsto l’invio di documenti cartacei.
Sono a disposizione sul territorio sportelli gratuiti informativi e di assistenza.
L’istanza di finanziamento vera e propria sarà redatta durante un colloquio di tutoraggio presso Puglia Sviluppo S.p.A.

ESECUZIONE DEL PROGRAMMA
Le imprese finanziate sono obbligate a dimostrare la corretta esecuzione della spesa per la quale si è ottenuto il finanziamento.
Le spese devono essere sostenute entro 6 mesi dall’erogazione del finanziamento.

BONUS BEBE’: APPROVATO IL DPCM CHE NE SANCISCE LA OPERATIVITA’

Ora non ci sono più ostacoli per corrispondere, alle famiglie che quest’anno hanno appena avuto un bambino, il bonus bebè previsto dall’art. 1, comma 125, del D.L 190/2014 (legge di Stabilità 2015).

Ieri è stato finalmente firmato il tanto atteso decreto di attuazione che consente di rendere operativa l’agevolazione.

Potrebbe arrivare, a giorni, la consueta circolare Inps che recepisce il provvedimento e stabilisce le modalità operative per l’erogazione.   Come ormai noto, il bonus corrisponde a 960 euro all’anno, pagati mensilmente.
Ne hanno diritto le famiglie che hanno avuto un bambino (o lo hanno adottato) nell’arco di tempo che va tra il 1° gennaio 2015 e il 31 dicembre 2017.

L’incentivo non spetta a tutte le famiglie, ma solo a quelle il cui ISEE non supera 25mila euro, valore ottenuto utilizzando il nuovo indicatore entrato in vigore proprio all’inizio di gennaio.

Se l’Isee non supera i 7.000 euro, l’importo del bonus raddoppia a 1.920 euro l’anno.

Il beneficio spetta per tre anni (ossia fino al terzo anno di età del figlio o al terzo anno di entrata in famiglia per quelli adottati).

Sarà sufficiente richiederlo solo il primo anno.

Per il secondo e il terzo sarà sufficiente rinnovare l’Isee.

Per ottenere il bonus, l’interessato dovrà presentare domanda all’Inps, secondo le modalità fissate dal DPCM (Decreto del Presidente del Consiglio dei Ministri) firmato ieri. La domanda andrà depositata entro massimo 90 giorni dalla nascita del figlio.

In tal caso non si perde alcuna mensilità, mentre se la richiesta sarà effettuata dopo i 90 giorni il bonus decorrerà da tale data.

Poiché il Dpcm arriva successivamente al periodo di applicazione del bonus (che è valido per i nati o gli adottati dal 1° gennaio 2015 al 31 dicembre 2017), in prima applicazione i 90 giorni si calcoleranno dalla data di entrata in vigore del decreto stesso e quindi non si perderà alcuna mensilità. Come anticipato, per il secondo e il terzo anno non sarà necessario rinnovare la domanda ma si dovrà richiedere l’Isee aggiornato. Verificata la sussistenza del requisito, continuerà a erogare il contributo, o in caso contrario lo sospenderà.

Il bonus, inoltre, sarà collegato al bambino e non ai genitori. Ciò significa che, per esempio, in caso di cambio di affidamento da un genitore all’altro, il primo perderà il diritto e il secondo dovrà fare domanda. Procedura analoga in caso di perdita della potestà genitoriale o di affidamento a terzi.

Visto il ritardo del Governo nell’approvazione del decreto attuativo, i beneficiari potranno incassare anche le mensilità arretrate (per ora solo gennaio 2015), posto che il diritto al bonus decorre da inizio anno 2015.

Qualora la spesa per il bonus superasse il budget previsto, l’importo dello stesso o i criteri di accesso (ISEE) potrebbero essere modificati in base alla clausola contenuta nella legge di stabilità.

L’onere stimato per il bonus è di 202 milioni di euro per il 2015 e il 2020, 607 per il 2016 e il 2019, 1,012 miliardi per il 2017 e il 2018, per un totale di 3,642 miliardi di euro.

Fonte: www.laleggepertutti.it

FINANZIAMENTI REGIONALI PER RIEQUILIBRIO FINANZIARIO IMPRESE

Fondo Regionale di Garanzia Asse VI linea di intervento 6.1 PO 2007-13

Il fondo permette di assistere operazioni di finanziamento fino a € 1.000.000 con garanzia all’80%

Soggetti beneficiari:
– Tutte le imprese di qualunque settore economico, regolarmente costituite e con sede legale e/o operativa nella Regione Puglia.
– Sono escluse le imprese attive nei settori della pesca e dell’agricoltura.

Interventi ammissibili:
1) capitalizzazione aziendale

2) riequilibrio finanziario finalizzato alla estinzione di linee di credito a breve termine, attraverso il ricorso all’indebitamento bancario a medio-lungo termine e alla adozione di un piano di rientro dall’indebitamento stesso

3) investimenti in attivi materiali e immateriali:
a) acquisto suolo aziendale e sue sistemazioni (in misura non superiore al 10% del costo complessivo dell’investimento in attivi materiali)
b) opere murarie ed assimilate
c) infrastrutturazioni specifiche
d) acquisto macchinari, impianti e attrezzature
e) acquisto di programmi informatici
f) acquisto di consulenze specifiche
g) costi relativi al rilascio di certificazioni di qualità etica, sociale e ambientale

4) attivo circolante: acquisto scorte di magazzino, materie prime e prodotti finiti, anticipo export-import, anticipo fatture

Forme tecniche e Durata: I prestiti concessi nella forma del mutuo chirografario hanno durata massima 84 mesi, quelli ipotecari possono arrivare a 180 mesi, mentre le operazioni di anticipazione hanno durata massima 18 mesi.

Inoltre sono previsti i seguenti finanziamenti:

Finanziamenti Ordinari
Prestiti volti a fronteggiare esigenze di liquidità di cassa, ovvero al ripristino delle disponibilità liquide aziendali a seguito di spese realizzate , ad esempio, per l’acquisto di arredi, attrezzature, automezzi, ristrutturazione di beni mobili o immobili, acquisto scorte.
 Importi finanziabili fino a € 150.000, con durata massima 72 mesi, nel caso del mutuo chirografario
 Importi finanziabili fino a € 300.000, con durata massima 180 mesi, nel caso del mutuo ipotecario
La Società presta garanzia fino al 50%

Finanziamenti neo imprese
La Società presta garanzia fino al 50% su finanziamenti concessi ad imprese attive da meno di 12 mesi, con le seguenti modalità:
 Importo massimo € 50.000, con durata massima 60 mesi, a sostegno degli investimenti iniziali
 Importo massimo € 15.000, con durata massima 48 mesi, per esigenze di liquidità

Finanziamenti antiusura (Legge 108)
Finanziamenti destinati a soggetti con gravi problemi di accesso al credito a causa di precedenti sofferenze e/o insolvenze, garantiti con l’ausilio di fondi pubblici appositamente istituiti. Gli importi finanziabili mediamente fino a € 25.000, con durata massima 60 mesi

AVVISO DI ACCERTAMENTO E CARTELLA ESATTORIALE: CASI DI NULLITA’

Se manca la firma del direttore dell’ufficio dell’Agenzia delle Entrate l’avviso di accertamento è nullo e, con esso, anche la conseguente cartella esattoriale emessa da Equitalia.

L’atto si salva dal vizio solo se, pur firmato da un sostituto del direttore, a quest’ultimo sia stata conferita l’esplicita delega del capo ufficio: delega che va prodotta al cittadino qualora (presentando una istanza di accesso agli atti) ne chieda l’esibizione.

Non è tutto. Fate ben attenzione a cosa vi viene mostrato. Infatti, deve trattarsi di una delega in senso stretto e non di atti simili. Non basta, per esempio, il semplice “ordine di servizio” a supplire alla delega. Esso non è una vera e propria delega e non rende valido l’atto.

A chiarirlo è stata la Commissione Tributaria Provinciale di Frosinone con la sentenza n. 636 del 07.01.2015 con cui è stato accolto il ricorso di una contribuente a cui è stato annullato l’atto impositivo notificatole dall’Agenzia delle Entrate.

Secondo i giudici tributari, la sottoscrizione del direttore dell’ufficio territoriale è essenziale proprio ai fini dell’esistenza dell’atto di accertamento (trattandosi di atto di natura provvedimentale a carattere tributario dal contenuto decisorio).
Non qualsiasi firma apposta all’atto, può ritenersi sufficiente a integrare gli estremi della “sottoscrizione” e neanche il fatto che colui che abbia firmato l’atto sia incardinato all’interno dell’ufficio di provenienza, anche se con qualifica di dirigente. C’è invece bisogno della sottoscrizione del capo dell’ufficio o, in mancanza, della sua esplicita delega.

Se manca tale requisito, l’atto è inesistente.

E, per ovvie ragioni, inesistenti sono anche tutti gli altri atti emessi sulla scorta del primo. Quindi, anche le relative cartelle esattoriali di Equitalia.

Nel caso di specie, l’atto impugnato risulta firmato dal Capo Area Imprese autorizzato da atto di servizio del Direttore Provinciale, allegato alle controdeduzioni dell’Ufficio.
Nella sentenza si specifica che l’ordine di servizio non costituisce una valida delega proprio per via della diversa natura giuridica di questi due atti.
Infatti:   – da un lato, la delega ha la funzione di autorizzare specificamente l’esercizio dei poteri del delegante al delegato;   – dall’altro lato, l’ordine di servizio è, invece, una semplice disposizione interna diretta a disciplinare l’esplicazione dei servizi di istituto e a regolare la ripartizione dei compiti del personale dipendente.

Non è delega, in senso tecnico, la disposizione con cui il titolare di un ufficio ripartisce fra i propri dipendenti le mansioni che ciascuno deve svolgere: questa ripartizione interna di compiti, infatti, non comporta alcuna deroga esterna alla competenza, laddove la delega, invece, ha rilevanza esterna.

Risultato: non essendo l’ordine di servizio una delega, l’atto impositivo è nullo e, con esso, tutti i seguenti atti, anche le cartelle di Equitalia qualora il debito, non pagato, sia stato successivamente iscritto a ruolo.

Fonte: www.laleggepertutti.it

REGIME DEI MINIMI: REQUISITI E CARATTERISTICHE DEL NUOVO REGIME FISCALE.

REQUISITI:

  • I ricavi e/o compensi non debbono superare determinate soglie stabilite in funzione della attività svolta:

Immagine_1

  • Spese per prestazioni di lavoro: Devono essere sostenute entro il limite di 5.000,00 annue e possono riguardare:
  1. Lavoro accessorio di cui all’art. 70 del d.lgs. 276/2003 (voucher)
  2. Reddito di lavoro dipendente (art. 49 del TUIR)
  3. Reddito assimilato a quello di lavoro dipendente (c e c-bis dell’art. 50 TUIR)
  4. Somme erogate agli associati sotto forma di partecipazione agli utili in caso di apporto di solo lavoro;
  5. Compensi erogati all’imprenditore e ai suoi familiari (art. 60 TUIR)

Non concorrono al computo dei 5.000,00 le somme dovute per:

  1. Somme erogate agli associati sotto forma di partecipazioni agli utili in caso di apporto di capitale o capitale e lavoro;
  2. Somme erogate per prestazioni occasionali (art. 67 TUIR)
  •  Il valore dei beni strumentali (posseduti a titolo di proprietà, leasing e/o comodato) al 31/12/2014 non deve essere superiore a 20.000,00 euro.
  •  Nell’anno precedente la entrata del regime dei minimi, la percezione di redditi di lavoro dipendente e/o di pensione non deve essere superiore a quelli di impresa o arte e professione. Tale regola è disapplicata quando la somma tra i redditi di impresa e/o arte e professione e quelli di dipendente e/o pensionato non sia superiore a 20.000,00 euro.


AGEVOLAZIONI APPLICATE:

  • CALCOLO DEL REDDITO: Il reddito imponibile si determina forfettariamente applicando ai ricavi e/compensi percepiti nel periodo di imposta un coefficiente di redditività differenziato per tipologia di attività:

Immagine_2

  •   RITENUTE D’ACCONTO: I contribuenti in regime dei minimi non operano come sostituti di imposta ma devono indicare nella propria dichiarazione dei redditi i codici fiscali e i relativi compensi dei percettori che, nel regime ordinario, sarebbero assoggettati a ritenuta d’acconto
  • IRAP: I contribuenti minimi sono esonerati dal pagamento dell’IRAP  e, pertanto, non devono presentare la relativa dichiarazione
  • DETRAZIONI PER CARICHI DI FAMIGLIA: Non si applicano le detrazioni per carichi di famiglia ma il reddito percepito va considerato al fine di verificare se il soggetto può essere considerato fiscalmente a carico (reddito inferiore a 2.840,51 euro)
  • STUDI DI SETTORE: I contribuenti minimi sono esonerati dagli studi di settore
  • IVA sulle fatture: I contribuenti minimi non addebitano l’IVA nelle fatture emesse.
  • AVVIO DI NUOVE ATTIVITA’: Riduzione di 1/3 del reddito determinato forfetariamente per i primi 3 anni di attività;
  • BONUS PREVIDENZIALE: I contribuenti in regime dei minimi hanno la facoltà di NON versare la contribuzione minima alle gestioni artigiani e commercianti e pertanto di calcolare i contributi dovuti in percentuale sul reddito dichiarato ai fini fiscali. Tale bonus previdenziale NON SI APPLICA ai professionisti iscritti alle relative casse di previdenza.


SCADENZA PER LA DICHIARAZIONE DI ACCESSO: 28/02/2015

MINI GUIDA ALLA NUOVA INDENNITA’ DI DISOCCUPAZIONE

In attuazione della legge delega di Riforma del Lavoro, il Jobs Act, il Consiglio dei Ministri del 24 dicembre ha approvato anche un decreto relativo alla riforma degliammortizzatori sociali, che introduce importanti novità in tema di ASpI. Nel dettaglio l’assicurazione per l’impiego introdotta dalla Legge Fornero dell’estate 2012 dal primo maggio 2015 si chiamerà NASpI – che sta per Nuova Assicurazione Sociale per l’Impiego – mentre per i collaboratori coordinati e continuativi arriva un’indennità di disoccupazione chiamata DIS-COLL. I nuovi ammortizzatori  si rivolgono dunque a una platea più ampia di lavoratori, e sostituiscono da subito ASpI e mini-ASpI, e si applicano ai lavoratori dipendenti a partire dal prossimo mese di maggio e ai cocopro dal primo gennaio 2015.

Destinatari della nuova NASpI

Percepiranno la Nuova Assicurazione Sociale per l’Impiego tutti i lavoratori dipendenti che perderanno il lavoro dal prossimo 1° maggio 2015, esclusi gli assunti a tempo indeterminato del pubblico impiego, e gli operai agricoli a tempo determinato e indeterminato. In tutti i casi, il lavoratore deve aver perso involontariamente la propria occupazione: oltre a tutti i casi di licenziamento, è riconosciuta anche a chi si dimette per giusta causa e nelle risoluzione consensualidi rapporti di lavoro in seguito a procedure di conciliazione o procedimenti disciplinari (in base all’articolo 7 della legge 604/1966, come modificato dal comma 40 dell’articolo 1 della legge 92/2012. Altri requisiti:

  • stato di disoccupazione ai sensi dell’articolo 1, comma 2, lettera c del Dlgs 181/2000: lavoratori che hanno perso l’impiego e siano immediatamente disponibili alla ricerca di un’attività lavorativa;
  • almeno 13 settimane di contribuzione nei quattro anni precedenti l’inizio della disoccupazione;
  • almeno 18 giornate di lavoro effettivo o equivalenti, a prescindere dal minimale contributivo, nei 12 mesi che precedono l’inizio del periodo di disoccupazione.

Destinatari della DIS COLL

In attesa dell’esercizio delle altre deleghe previste dalla Riforma del Lavoro, che prevedono il superamento dei contratti di collaborazione coordinata e continuativa, per tutto il 2015 ai cocopro e ai cococo iscritti alla gestione separata, non pensionati, e senza partita IVA, che abbiano perduto involontariamente il lavoro, è riconosciuta un’indennità mensile chiamata DIS-COLL. Ulteriori requisiti:

  • stato di disoccupazione ai sensi dell‘articolo 1, comma 2, lettera c, del decreto legislativo 181/2000;
  • almeno tre mesi di contribuzione nel periodo che va dal primo gennaio dell’anno solare precedente la cessazione dal lavoro al predetto evento;
  • nell’anno solare in cui inizia la disoccupazione, almeno un mese di contribuzione oppure un rapporto di collaborazione di durata pari almeno ad un mese con un reddito almeno pari alla metà del importo che dà diritto all’accredito di un mese di contribuzione.

Calcolo, misura e procedure NASpI

La NASpI è l’ammortizzatore destinato ai lavoratori dipendenti, è rapportata alla retribuzione imponibile ai fini previdenziali degli ultimi quattro anni, divisa per il numero di settimane di contribuzione e moltiplicata per il numero 4,33:

  • se la retribuzione mensile è pari o inferiore a 1195 euro, l’indennità è pari al 75% della retribuzione;
  • se lo stipendio è superiore, l’indennità è pari al 75% a cui si aggiunge il 25% della differenza fra la retribuzione mensile e il tetto di 1195 euro.

In ogni caso, nel 2015, l’assegno non può superare i 1300 euro mensili. A partire dal quinto mese di fruizione, l’indennità è rdotta del 3% al mese. Dal prossimo 2016, la riduzione del 3% si applicherà a partire dal quarto mese. L’indennità è pagata mensilmente, per un numero di settimane pari alla metà di quelle di contribuzione degli ultimi quattro anni. A partire dal 2017, la NASpI non potrà comunque essere percepita per più di 78 settimane.

La domanda va presentata all’INPS, in via telematica, entro 68 giorni dalla cessazione del rapporto di lavoro. Decorre dal giorno successivo alla data di presentazione della domanda e in ogni caso non prima dell’ottavo giorno successivo alla cessazione del rapporto di lavoro.

La NASpI viene erogata fino a quanto permane lo stato di disoccupazione ed è condizionata anche alla regolare partecipazione a iniziative di attivazione lavorativa e a percorsi di riqualificazione professionale proposti dai servizi competenti. Le modalità precise di attuazione verranno regolamentate da decreto ministeriale. Se il lavoratore instaura un nuovo rapporto di lavoro inferiore ai sei mesi mentre sta ancora percependo il sussidio, può interromperlo per un massimo di sei mesi. Se instaura un rapporto di lavoro con uno stipendio annuale inferiore al minimo per presentare la dichiarazione dei redditi, continuerà a percepire la NASpI, con un trattamento ridotto. Se infine intraprende un’attività autonoma, dovrà informare l’INPS entro un mese, dichiarare il reddito annuo previsto, e percepirà un’indennità ridotta di un importo pari all’80% del reddito previsto.

NASpI anticipata

Come per l’ASpI, è previsto che il lavoratore possa chiedere l’anticipazione del sussidio in un’unica soluzione allo scopo di avviare iniziative imprenditoriali o professionali autonome. Il lavoratore in questo caso deve presentare domanda all’INPS entro 30 giorni dall’avvio della nuova attività. Se poi instaura un rapporto di lavoro dipendente, deve restituire l’anticipazione ottenuta.

Cause di decadenza

Cause di decadenza dall’indennità NASpI:

  • perdita dello stato di disoccupazione;
  • inizio di attività lavorativa subordinata o autonoma senza provvedere alle comunicazioni previste all’INPS;
  • raggiungimento dei requisiti per il pensionamento di vecchiaia o anticipato;
  • acquisizione del diritto all’assegno ordinario di invalidità (in questo caso, è possibile scegliere la NASpI invece dell’assegno di invalidità, ma non cumularli);
  • violazione delle regole a cui è condizionato il trattamento.

La NASpI da diritto alla contribuzione figurativa, ed è riconosciuta anche ai soci lavoratori delle cooperative e al personale artistico con rapporto subordinato a tempo indeterminato.

Trattamento di disoccupazione ASDI

I lavoratori che quando finisce la NASpI non hanno ancora trovato lavoro e si trovano in una condizione economica di bisogno (misurata attraverso l’ISEE ( indicatore della situazione economica equivalente), hanno diritto a un ulteriore sussidio, ASDI (assegno di disoccupazione), in via sperimentale per l’anno 2015. Inizialmente, questo sostegno è riconosciuto prioritariamente ai lavoratori appartenenti a nuclei familiari con minorenni e a coloro che sono in età vicina al pensionamento. In seguito, sarà valutata l’estensione della misura. Il sussidio dura al massimo sei mesi, è pari al 75% dell’ultima NASpI percepita, viene aumentata a seconda dei carichi familiari.

Il sussidio è cumulabile con redditi da lavoro, in base a criteri e massimali che verranno stabiliti con apposito decreto attuativo, ed è previsto che vada accompagnato da un progetto personalizzato di reinserimento nel lavoro.

Calcolo, misura e procedura DIS-COLL

Il trattamento per i collaboratori è rapportato al reddito imponibile ai fini previdenziali relativo all’anno in cui è avvenuta la cessazione del rapporto e a quello precedente, diviso per i mesi di contribuzione. E’ pari al 75% del reddito se questo è pari o inferiore a 1195 euro mensili, mentre se il reddito è superiore al 75% si aggiunge il 25% della differenza fra quanto percepito e il massimale. L’assegno 2015, come per la NASpI, non può superare i 1300 euro al mese, è ridotto del 3% a partire dal quinto mese, è corrisposto per un numero di mesi pari alla metà di quelli di contribuzione presenti nel periodo che va dal primo gennaio dell’anno solare precedente alla cessazione del lavoro al predetto evento. Dura al massimo sei mesi. Non prevede contributi figurativi. La domanda va presentata all’INPS entro 68 giorni dalla cessazione del lavoro. L’indennità è condizionata al permanere dello stato di disoccupazione e alle stesse altre caratteristiche della NASpI. È sospesa in caso di impiego subordinato, è ridotta per chi intraprende un’attività autonoma (con le stesse regole della NASpI).