Tag: agevolazioni

Al via le nuove agevolazioni per le imprese giovanili e femminili

giovani-750x400
Ai sensi di quanto previsto dall’articolo 24 del decreto legislativo n. 185/2000, il Ministero dello Sviluppo Economico ha pubblicato, sulla Gazzetta Ufficiale n. 206 del 5 settembre 2015, il Decreto 30 luglio 2015 n. 140 con il regolamento riguardante i criteri e le modalità per la concessione delle agevolazioni volte a sostenere nuova imprenditorialità, in tutto il territorio nazionale, attraverso la creazione di micro e piccole imprese competitive, a prevalente o totale partecipazione giovanile o femminile, e a sostenerne lo sviluppo attraverso migliori condizioni per l’accesso al credito.

Continua a leggere

REGIME DEI MINIMI: REQUISITI E CARATTERISTICHE DEL NUOVO REGIME FISCALE.

REQUISITI:

  • I ricavi e/o compensi non debbono superare determinate soglie stabilite in funzione della attività svolta:

Immagine_1

  • Spese per prestazioni di lavoro: Devono essere sostenute entro il limite di 5.000,00 annue e possono riguardare:
  1. Lavoro accessorio di cui all’art. 70 del d.lgs. 276/2003 (voucher)
  2. Reddito di lavoro dipendente (art. 49 del TUIR)
  3. Reddito assimilato a quello di lavoro dipendente (c e c-bis dell’art. 50 TUIR)
  4. Somme erogate agli associati sotto forma di partecipazione agli utili in caso di apporto di solo lavoro;
  5. Compensi erogati all’imprenditore e ai suoi familiari (art. 60 TUIR)

Non concorrono al computo dei 5.000,00 le somme dovute per:

  1. Somme erogate agli associati sotto forma di partecipazioni agli utili in caso di apporto di capitale o capitale e lavoro;
  2. Somme erogate per prestazioni occasionali (art. 67 TUIR)
  •  Il valore dei beni strumentali (posseduti a titolo di proprietà, leasing e/o comodato) al 31/12/2014 non deve essere superiore a 20.000,00 euro.
  •  Nell’anno precedente la entrata del regime dei minimi, la percezione di redditi di lavoro dipendente e/o di pensione non deve essere superiore a quelli di impresa o arte e professione. Tale regola è disapplicata quando la somma tra i redditi di impresa e/o arte e professione e quelli di dipendente e/o pensionato non sia superiore a 20.000,00 euro.


AGEVOLAZIONI APPLICATE:

  • CALCOLO DEL REDDITO: Il reddito imponibile si determina forfettariamente applicando ai ricavi e/compensi percepiti nel periodo di imposta un coefficiente di redditività differenziato per tipologia di attività:

Immagine_2

  •   RITENUTE D’ACCONTO: I contribuenti in regime dei minimi non operano come sostituti di imposta ma devono indicare nella propria dichiarazione dei redditi i codici fiscali e i relativi compensi dei percettori che, nel regime ordinario, sarebbero assoggettati a ritenuta d’acconto
  • IRAP: I contribuenti minimi sono esonerati dal pagamento dell’IRAP  e, pertanto, non devono presentare la relativa dichiarazione
  • DETRAZIONI PER CARICHI DI FAMIGLIA: Non si applicano le detrazioni per carichi di famiglia ma il reddito percepito va considerato al fine di verificare se il soggetto può essere considerato fiscalmente a carico (reddito inferiore a 2.840,51 euro)
  • STUDI DI SETTORE: I contribuenti minimi sono esonerati dagli studi di settore
  • IVA sulle fatture: I contribuenti minimi non addebitano l’IVA nelle fatture emesse.
  • AVVIO DI NUOVE ATTIVITA’: Riduzione di 1/3 del reddito determinato forfetariamente per i primi 3 anni di attività;
  • BONUS PREVIDENZIALE: I contribuenti in regime dei minimi hanno la facoltà di NON versare la contribuzione minima alle gestioni artigiani e commercianti e pertanto di calcolare i contributi dovuti in percentuale sul reddito dichiarato ai fini fiscali. Tale bonus previdenziale NON SI APPLICA ai professionisti iscritti alle relative casse di previdenza.


SCADENZA PER LA DICHIARAZIONE DI ACCESSO: 28/02/2015

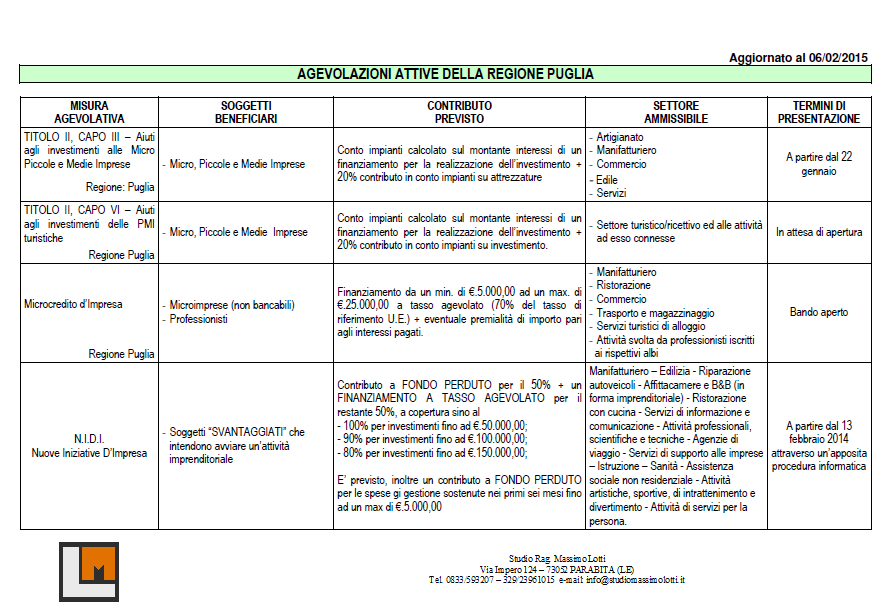
FONDO MICROCREDITO D’IMPRESA DELLA REGIONE PUGLIA: rivolto alle imprese delle provincie pugliesi.

Le microimprese che intendano effettuare nuovi investimenti in una sede operativa da più di 6 mesi in Puglia e che devono essere considerate imprese “non bancabili”. Le forme giuridiche che possono richiedere il finanziamento sono le seguenti:
– ditta individuale;
– società in nome collettivo;
– società in accomandita semplice;
– società cooperative;
– società a responsabilità limitata semplificata;
– attività professionali e di consulenza esercitate in forma individuale;
– associazioni tra professionisti.

Attività che non possono essere finanziate:
– pesca e dell’acquacoltura;
– produzione primaria prodotti agricoli;
– settore carboniero e siderurgia;
– imprese attive nella trasformazione e commercializzazione di prodotti agricoli;
– trasporto di merci su strada;
– settore della costruzione navale;
– fibre sintetiche;
– fornitura e produzione di energia, acqua e gestione di reti fognarie;
– attività finanziarie, assicurative, immobiliari, attività di noleggio e leasing operativo;
– attività riguardanti le lotterie, le scommesse e le case da gioco;
– attività di organizzazioni associative;
– attività commerciali e di intermediazione.

I finanziamenti concessi saranno erogati ai destinatari sotto forma di mutui chirografari con le seguenti caratteristiche:
– importo minimo: 5.000,00 €;
– importo massimo 25.000,00 €;
– durata massima: 60 mesi più preammortamento della durata di 6 mesi;
– tasso di interesse: fisso, pari al 70% del tasso di riferimento UE (meno dell’1%);
– rimborso: in rate costanti;
– garanzie: al momento dell’istruttoria dell’istanza di finanziamento non saranno richieste garanzie reali, patrimoniali e finanziarie, fatta eccezione per le società cooperative a responsabilità limitata.

Sono ammissibili le spese per l’investimento (che devono rappresentare almeno il 30% del totale delle spese previste nell’istanza di finanziamento):
– opere murarie e assimilate;
– acquisto di macchinari, impianti e attrezzature varie, nonché automezzi nei casi in cui gli stessi siano di tipo commerciale;
– acquisto di programmi informatici commisurati alle esigenze produttive e gestionali dell’impresa;
– trasferimenti di tecnologia mediante l’acquisto di diritti di brevetto e licenze, connessi alle esigenze produttive e gestionali dell’impresa.

Sono ammissibili le seguenti altre spese al netto dell’IVA (che non devono superare il 70% del totale delle spese previste nell’istanza di finanziamento):
– spese relative all’acquisto di materie prime, semilavorati, materiali di consumo;
– spese di locazione di immobili derivanti da contratti registrati o di affitto impianti/apparecchiature di produzione;
utenze: energia, acqua, riscaldamento, telefoniche e connettività corrisposte direttamente ai gestori sulla base di contratti intestati all’impresa beneficiaria;
– premi per polizze assicurative su beni materiali mobili o immobili di proprietà dell’impresa;
– acquisto di macchinari, impianti, attrezzature e automezzi usati da imprese che svolgano abitualmente attività di commercializzazione di tali beni.

Il richiedente dovrà indicare le generalità della persona che esprimerà una garanzia morale sulla solvibilità e moralità dell’impresa proponente. Potranno rilasciare garanzie morali persone che operano sul territorio regionale con un ruolo di riferimento rispetto a specifiche comunità o gruppi sociali purché radicati sul territorio in cui operano. Tra questi, sono abilitati a prestare garanzie morali rappresentanti o responsabili di:
– associazioni iscritte al Registro regionale delle associazioni di promozione sociale;
– associazioni iscritte al Registro regionale delle associazioni di volontariato;
– organizzazioni religiose;
– fondazioni e ONG;
– organizzazioni sindacali e datoriali;
– associazioni iscritte al Registro Nazionale delle Associazioni e Società Sportive dilettantistiche;
– associazioni iscritte al Registro regionale delle associazioni di immigrati;
– associazioni culturali iscritte ad Albi tenuti da Pubbliche Amministrazioni;
– associazioni iscritte al Registro regionale delle Associazioni femminili;
– uffici delle Pubbliche Amministrazioni.

Lavoratori dipendenti: quali i benefici previsti dalla L.104/92.

Coloro che, essendo lavoratori dipendenti o parenti di persone che sono stati riconosciuti, dalla commissione incaricata, soggetto portatore di Handicap in base alla L. 104/92 art. 33, possono usufruire dei benefici previsti dalla stessa legge per i lavoratori dipendenti.
Intanto occorre munirsi del Verbale di riconoscimento Handicap L.104/92 art.33
Innanzitutto, se è affetti da patologie gravi, il dipendente, pensionato o familiare  tuo familiare deve presentare domanda di riconoscimento di handicap grave in base alla L.104/92.
Il modulo di richiesta è disponibile all’ufficio invalidi della Ausl di appartenenza. 

In breve tempo sarà effettuata una visita medico collegiale dalla commissione Asl preposta all’accertamento.
Alla visita è bene portare tutti i certificati medici di specialisti della sanità pubblica, relativi alle patologie riconosciute. 

Successivemente arriverà a casa il verbale della commissione, e se dallo stesso risulterà riconosciuto un Handicap in base all’ art. 33 Legge 104/92 puoi usufruire di parecchi vantaggi.
In caso di lavoratore dipendente si può:

a) richiedere tre giorni (frazionabili) di congedo per ogni mese di lavoro. Per esempio: Se, invece, si ha ha bisogno di sole due ore di permesso ogni giorno lavorativo, si può chiedere i tre giorni frazionati anche in ore giornaliere, ossia lavorare due ore in meno al giorno.  Il lavoratore che usufruisce di questi permessi, per se o per un familiare, ha diritto all’intero stipendio mensile ed alla tredicesima, senza nessuna decurtazione. I permessi, oltrechè al lavoratore portatore di handicap spettano per l’assistenza dei figli malati ed anch’essi riconosciuti dalla commissione portatori di handicap in base alla L. 104/92 art.33, ed anche per i genitori, per i fratelli, per gli zii o nonni sempre che questi non abbiano altre persone che li assistano.

b) diritto a scegliere la sede di lavoro più vicina alla propria residenza.

c)  diritto all’ accredito di due mesi all’anno di contributi figurativi, e sino ad un massimo di cinque anni. In questo modo è possibile andare in pensione con un anticipo di cinque anni rispetto a quanto previsto per gli altri lavoratori.

d) diritto a due anni di aspettativa per la assistenza di un familiare stretto malato, riconosciuto sempre dalla stessa L. 104/92 art.33. Per questi due anni di aspettativa si riceverà lo stipendio decurtato di una percentuale a seconda dell’importo annuale percepito. Se lo stipendio è medio-basso lo si avrà praticamente quasi per intero, mentre se lo stipendio è medio-alto sarà decurtato un po’ di più ed i contributi previdenziali saranno versati per intero.

Fonte: http://lavoroefinanza.soldionline.it

DISEGNO E DESIGN: Finanziamento di disegni e modelli industriali

Disegni+2

Data apertura bando: 06 novembre 2014

Data prevista chiusura bando: a sportello

Programma di agevolazioni a favore delle micro, piccole e medie imprese italiane per la valorizzazione economica dei disegni e  modelli industriali.

Soggetti beneficiari

Sono ammissibili alle agevolazioni previste dal presente Bando le imprese che, alla data di presentazione della domanda di agevolazione, siano in possesso dei seguenti requisiti:

  • avere una dimensione di micro, piccola o media impresa;
  • avere sede legale e operativa in Italia;
  • essere regolarmente costituite e iscritte nel Registro delle Imprese e in regola con il pagamento del diritto annuale;
  • essere nel pieno e libero esercizio dei propri diritti civili, non essere in stato di liquidazione o scioglimento e non essere sottoposte a procedure concorsuali;

Le agevolazioni di cui al presente Bando non possono, pertanto, essere concesse:

  • a imprese operanti nel settore della pesca e dell’acquacoltura;
  • a imprese operanti nel settore della produzione primaria dei prodotti agricoli di cui all’allegato I del Trattato.

Oggetto dell’agevolazione

Oggetto dell’agevolazione è la realizzazione di un progetto finalizzato alla valorizzazione di un disegno/modello, singolo o multiplo.

Il progetto deve riguardare la valorizzazione di un disegno/modello che – alla data di presentazione della domanda di agevolazione – sia registrato e di cui l’impresa richiedente l’agevolazione sia titolare o in possesso di un accordo di licenza con un soggetto, anche estero, che ne detiene la titolarità.

Il progetto deve essere concluso entro 12 mesi dalla notifica del provvedimento di concessione dell’agevolazione, di cui al successivo punto 10.

Tipologia delle spese ammissibili

L’impresa può richiedere un’agevolazione per le spese sostenute per l’acquisto di servizi specialistici esterni ad esso funzionali, suddivisi nelle fasi di seguito descritte.

Per accedere all’incentivo, il progetto può prevedere alternativamente la Fase 1 o la Fase 2 o entrambe. Saranno riconosciute ammissibili le spese per l’acquisizione dei servizi specialistici esterni sostenute successivamente alla data di registrazione del disegno/modello e in ogni caso non antecedenti alla data di pubblicazione nella Gazzetta Ufficiale della Repubblica Italiana 01/08/2014.

Fase 1 – Produzione

Questa Fase è destinata all’acquisizione di servizi specialistici esterni volti alla valorizzazione di un disegno/modello per la messa in produzione di nuovi prodotti a esso correlati.

Sono ammissibili le spese sostenute per l’acquisizione dei seguenti servizi:

  • ricerca sull’utilizzo dei nuovi materiali;
  • realizzazione di prototipi e stampi;
  • consulenza tecnica relativa alla catena produttiva;
  • consulenza legale relativa alla catena produttiva;
  • consulenza specializzata nell’approccio al mercato (strategia, marketing, vendita, comunicazione).

Fase 2 – Commercializzazione

Questa Fase è destinata all’acquisizione di servizi specialistici esterni volti alla valorizzazione di un disegno/modello per la commercializzazione del titolo di proprietà industriale.

Sono ammissibili le spese sostenute per l’acquisizione dei seguenti servizi:

  • consulenza specializzata nella valutazione tecnico-economica del disegno/modello e per l’analisi di mercato, ai fini della cessione o della licenza del titolo di proprietà industriale;
  • consulenza legale per la stesura di accordi di cessione della titolarità o della licenza del titolo di proprietà industriale;
  • consulenza legale per la stesura di eventuali accordi di segretezza.

Entità dell’agevolazione

Le agevolazioni sono concesse nella forma di contributo in conto capitale per la realizzazione del progetto, in misura massima pari all’80% delle spese ammissibili e comunque nei limiti degli importi di seguito indicati in relazione alle diverse fasi progettuali attivate:

Fase 1 – Produzione: l’importo massimo dell’agevolazione è di euro 65.000,00

Fase 2 – Commercializzazione: l’importo massimo dell’agevolazione è di euro 15.000,00

L’importo delle agevolazioni, calcolato in via provvisoria al momento della concessione, viene rideterminato a conclusione del progetto, prima dell’erogazione finale, sulla base delle spese ammissibili effettivamente sostenute. L’ammontare dell’agevolazione così definitivamente determinato non può essere superiore a quello individuato in via provvisoria.

Ciascuna impresa può presentare più richieste di agevolazione aventi ad oggetto – ognuna di esse – un diverso disegno/modello registrato (singolarmente oppure compreso in un deposito multiplo), fino al raggiungimento dell’importo massimo dell’agevolazione, per impresa, di euro 120.000,00.

Assunzioni agevolate: bonus 190 euro entro agosto

logo_sfondo_scuro

Hanno tempo fino ad agosto i datori di lavoro ai cui spetta il bonus assunzioni agevolate per fruire dei 190 euro mensili previsti in caso di nuovi contratti a tempo determinato o indeterminato di lavoratori licenziati per giustificato motivo oggettivo connesso a riduzione, trasformazione o cessazione di attività o di lavoro.

Scadenze

È infatti possibile accedere al recupero introdotto dal decreto direttoriale del Ministero del Lavoro 19 aprile 2013 e dal decreto 390 del 3 giugno 2013, che ha sostituito l’incentivo previsto per la “piccola mobilità”, fino al periodo di paga “Agosto 2014”, ovvero fino alla scadenza fissata per l’invio della denuncia Uniemens di agosto, fissata per il30 settembre 2014.

Bonus 190 euro

Ricordiamo che il bonus di 190 euro mensili spetta in caso di assunzioni a tempo determinato o indeterminato di lavoratori licenziati nei dodici mesi precedenti l’assunzione da imprese che occupano anche meno di quindici dipendenti, a patto che i nuovi datori di lavoro abbiano acceduto entro il 12 aprile 2014 al module “LICE” presente nel Cassetto previdenziale riservato alle aziende –aziende agricole e quindi abbiano inoltrato la relativa istanza telematica all’INPS.
Il beneficio spetta per sei mesi nel caso di rapporti a tempo determinato oppure per dodici mesi per quelli a tempo indeterminato.

BONUS ASSUNZIONI: Domanda per piccola mobilità
Per i rapporti a termine di durata sotto i sei mesi, il bonus spetta in relazione alla minor durata del rapporto, mentre per i contratti a tempo parziale è ridotto in proporzione. Nel caso in cui siano state accolte più istanze per lo stesso lavoratore, il datore di lavoro non potrà superare il bonus complessivo di 1.140 euro (190 euro per 6 mesi), se tutte le istanze accolte si riferiscono a rapporti a tempo determinato, oppure di 2.280 euro (190 euro per 12 mesi) se almeno un’istanza è stata accolta per un rapporto a tempo indeterminato. Per quanto riguarda possibili variazioni contrattuali:
– in caso di aumento della percentuale oraria di lavoro, il bonus mensile rimane fissato in proporzione alla percentuale dichiarata al momento dell’assunzione;
– in caso di diminuzione dell’orario di lavoro, compreso il caso di assunzione a tempo pieno e successiva trasformazione in part time, il datore di lavoro è tenuto a ridurre proporzionalmente il bonus;
– in caso di cessazione anticipata del rapporto di lavoro (rispetto a quanto indicato nell’istanza), il datore di lavoro è tenuto a ridurre proporzionalmente il bonus.

Controlli INPS
L’INPS  si riserva di effettuare controlli sulla veridicità delle attestazioni rese e la sussistenza dei requisiti relativi all’accesso, nonché sulla durata e sull’importo del beneficio.

CONTRIBUTI E BENEFICI: Graduatoria beneficiari

La graduatoria dei datori di lavoro beneficiari del bonus, redatta secondo l’ordine cronologico dell’assunzione, è già stata pubblicata sul sito INPS, ogni azienda può verificare la propria ammissione al beneficio sempre accedendo al Cassetto nella sezione relativa al modulo LICE e osservando l’avviso apposto in calce al modulo di istanza inviato,