Autore: Massimo Lotti

“Piani Formativi Aziendali”: Pubblicato l’avviso

E’ stato pubblicato l’Avviso Pubblico n. 2/2014 “Piani Formativi Aziendali” con Determinazione Dirigenziale del Servizio Formazione Professionale n. 698 del 29 luglio 2014, pubblicata nel Bollettino Ufficiale della Regione Puglia n. 108 del 7 agosto 2014.

La Regione Puglia, con questo nuovo strumento, sostiene la Formazione Continua degli occupati fornendo contributi finanziari alle imprese per sostenere lo sviluppo delle competenze e l’aggiornamento professionale delle lavoratrici e dei lavoratori pugliesi.

Gli obiettivi generali dell’avviso sono:

  • rafforzare la competitività del sistema economico e produttivo attraverso l’adeguamento e lo sviluppo delle competenze e della professionalità dei propri dipendenti;
  • sostenere iniziative in materia di formazione e qualificazione professionale che contribuiscano al miglioramento culturale e professionale dei lavoratori;
  • rispondere ai fabbisogni manifestati da singole aziende impegnate in processi di riorganizzazione e/o innovazione o di aggiornamento.

I piani formativi possono essere presentati ed attuati da:

  • singole imprese solo ed esclusivamente per i propri dipendenti;
  • gli organismi di formazione accreditati o accreditandi in base alle disposizioni regionali vigenti.

Le domande dovranno essere compilate telematicamente attraverso la procedura on line Avviso n. 2 – Piani Formativi aziendali – P.O. Puglia F.S.E. 2007-2013 messa a disposizione nella pagina Formazione Professionale al link: Piani Formativi Aziendali 2014

La procedura sarà disponibile a partire dalle ore 14.00 del 01/09/2014 e sino alle ore 14.00 del 16/09/2014

Cartella esattoriale anche senza comunicazione preventiva

La cartella di pagamento emessa nei confronti di un contribuente sottoposto a controllo fiscale può essere valida anche se non è stata preceduta da comunicazione bonaria. Quest’ultima è obbligatoria solo se dal controllo emergono errori o irregolarità commesse, ma non nei casi di ritardato o omesso pagamento di tasse dirette o IVA. Lo stabilisce la Cassazione, confermando un principio altre volte stabilito (es.: sentenza 23 maggio 2012, n. 8137).

Cartella senza notifica

Il caso riguarda una cartella esattoriale emessa nei confronti di una società per mancato versamento all’Agenzia delle Entrate di imposte IVA, IRPEG e IRAP. La Commissione Tributaria Provinciale prima e Regionale poi, avevano in parte accolto il ricorso perché la mancanza di una comunicazione preventiva al contribuente prima di inviare una cartella esattoriale non consente di avvalersi della definizione agevolata.

Il caso

L’Agenzia delle Entrate ha tuttavia opposto ricorso in Cassazione e ha vinto: la Suprema Corte ha ribadito quanto già previsto con la sopra citata sentenza del 2012, ricordando che l’emissione della cartella di pagamento, con le modalità previste dagli articoli 36-bis, comma 3, del Dpr 600 del 1973 (in materia di tributi diretti) e 54-bis, comma 3, del Dpr 633 del 1972 (in materia di IVA), non è condizionata alla preventiva comunicazione dell’esito del controllo al contribuente. A meno che dal controllo non emergano errori nella dichiarazione.

La motivazione

Le cartelle emesse sulla base di indicazioni fornite dal contribuente in sede di dichiarazione dei redditi non necessitano di ulteriori, preventive, comunicazioni. In parole semplici, se il contribuente omette o ritarda pagamenti che lui stesso ha dichiarato di dover effettuare è evidentemente a conoscenza della pretesa tributaria a suo carico. E’ la cartella stessa, in questo caso, a rappresentare la comunicazione al contribuente, in applicazione dell’articolo 36 bis del Testo Unico delle Imposte sui Redditi (Dpr 600/2973), in base al quale «gli uffici delle imposte procedono alla liquidazione delle imposte dovute in base alle dichiarazioni presentate dai contribuenti e dai sostituti d’imposta, nonché dei rimborsi eventualmente spettanti in base ad esse, sulla scorta dei dati e degli elementi direttamente desumibili dalle dichiarazioni stesse e dai relativi allegati».

Fonte: www.pmi.it


Quale futuro per la previdenza integrativa?

Se a una prima lettura delle statistiche viene naturale commentare positivamente la forte crescita degli aderenti alla previdenza integrativa, a una lettura più approfondita emergono diversi elementi di criticità, alcuni congiunturali e alcuni strutturali, legati allo sviluppo della copertura pensionistica privata in Italia.

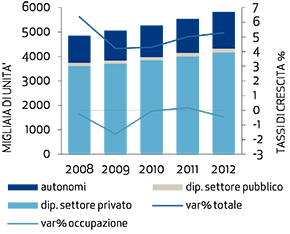
Dalla fine del 2007, gli aderenti complessivi alla previdenza integrativa sono infatti cresciuti del 5 per cento medio annuo, portandosi da 4 milioni e mezzo di fine 2007 a 5 milioni e 800 mila a fine 2012 (Fig. 1).

Tali dati ci dicono sì che 1 lavoratore su 4 è attualmente iscritto a una qualche forma di previdenza integrativa, sia essa un fondo pensione o una polizza PIP, ma non sono univocamente interpretabili né con rifermento alla loro diffusione tra la popolazione, né tanto meno con riferimento alla congruità o meno della scelta effettuata e/o del piano di versamenti pianificato per integrare in maniera adeguata la pensione pubblica attesa alla fine della propria carriera lavorativa.

Facendo riferimento alla copertura, se consideriamo i soli fondi pensione negoziali, la principale fra le forme di nuova istituzione in termini di attivo netto, emerge infatti un quadro di maggiore criticità.

Gli aderenti ai fondi pensione negoziali evidenziano una lenta riduzione già dal 2009, ovvero dalla prima fase della recessione, particolarmente rilevante per i fondi di maggiore dimensione.

La debolezza delle adesioni non trova completa giustificazione nella flessione dell’occupazione: rispetto alla situazione in essere dopo la riforma sulla destinazione del TFR del 2007 (quando, lo ricordiamo, i lavoratori dipendenti del settore privato sono stati chiamati a decidere se destinare o meno il TFR alla previdenza integrativa, e, pertanto, hanno di fatto scelto se aderire o meno a un piano pensionistico, fermo restando la possibilità di iscriversi anche successivamente), il tasso di adesione, che misura gli aderenti effettivi in rapporto al bacino dei potenziali aderenti, si è ridotto per quasi tutti i fondi pensione e talvolta anche in maniera significativa.

Pesa sul segmento dei fondi pensione negoziali una maggiore difficoltà a proporsi in maniera efficace ai lavoratori non ancora iscritti, mentre i diversi canali distributivi dell’industria finanziaria propongono alla clientela prodotti a adesione individuale, il cosiddetto III pilastro, che infatti continua a caratterizzarsi per una crescita degli iscritti più intensa.

Rimangono perciò ancora ampi i margini di crescita del segmento dei fondi pensione negoziali, in termini di iscritti, di flussi raccolti e di masse gestite, tenendo conto che per molte realtà, anche di maggiore dimensione, i tassi di adesione sono ancora inferiori alla metà dei potenziali aderenti.

Anche con riferimento all’adeguatezza, l’evoluzione delle adesioni non può considerarsi pienamente indicativa della congruità del sistema pensionistico privato a integrare tassi di sostituzione (livello di pensione in rapporto all’ultimo reddito da lavoro) della previdenza pubblica progressivamente meno generosi quando si tiene conto dei seguenti fenomeni: è diventato un fenomeno pressoché strutturale quello delle sospensioni o riduzione dei contributi versati, alla luce delle crescenti difficoltà dell’economia che comportano una scarsa formazione di risparmio, compreso quello accantonato a scopo previdenziale.

Nel 2012, 1 iscritto su 5 (ovvero 1.2 milioni di aderenti) non ha effettuato versamenti e il numero degli iscritti non versanti è più che raddoppiato dal 2008 a oggi, coinvolgendo soprattutto i lavoratori autonomi; il tutto si accompagna a una crescita degli aderenti con una posizione individuale nulla o irrisoria, pari a fine 2012 a 230 mila unità, 30 mila in più rispetto a fine 2011, 1/5 degli iscritti non versanti; se i fattori descritti in precedenza si riflettono negativamente sui contributi raccolti, gli effetti negativi della crisi sono visibili anche sul fronte delle uscite. Sono infatti in crescita le anticipazioni e i riscatti, parziali e totali, dovuti alla crescita della cassa integrazione, della messa in mobilità e riconducibili a un periodo di inoccupazione superiore a 48 mesi.
Ai fattori “congiunturali” descritti in precedenza, si aggiunge la difficoltà “strutturale” del segmento della previdenza integrativa a diffondersi in maniera adeguata. Ad oggi è ancora bassa la copertura delle fasce di popolazione più giovani (esposte in maniera importante al problema di riduzione delle coperture pubbliche, anche per le note difficoltà a entrare nel mondo del lavoro), dei lavoratori autonomi (per i quali è particolarmente rilevante, anche dopo le riforme più recenti, la riduzione del tasso di sostituzione), e dei dipendenti delle aziende con meno di 50 addetti, molto diffuse nel tessuto produttivo italiano.

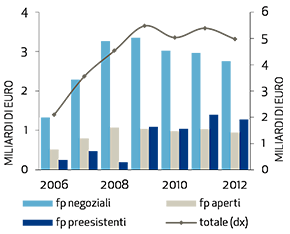
Cosa possiamo aspettarci nei prossimi anni? La ripresa economica non sarà tale da imprimere una svolta significativa al mercato del lavoro e il reddito disponibile delle famiglie, stretto tra pressione fiscale e livelli elevati di disoccupazione, recupererà lentamente e solo a partire dal prossimo anno. Ne discende per i fondi pensione un quadro non dissimile da quello qui descritto, pur se in attenuazione nei prossimi anni. In particolare, in base alle nostre previsioni[1], la raccolta netta dei fondi pensione negoziali – la cui riduzione, in atto dal 2010, sta pesando sui flussi netti complessivi in fondi pensione (Fig. 2) – potrà ancora ridimensionarsi nel 2013, come effetto dell’ulteriore contrazione degli aderenti, in linea con quella dell’occupazione, e della crescita di anticipazioni e riscatti.

I volumi raccolti potranno crescere solo dal prossimo anno, inizialmente grazie al riassorbimento dei lavoratori in Cig e successivamente per il modesto miglioramento dell’occupazione. Tenendo conto dello scenario macroeconomico particolarmente debole, serviranno almeno tre anni per poter ritornare ai livelli del 2009.

Il tasso di adesione (nell’ipotesi in cui rimanga immutato il bacino dei potenziali aderenti), invece, nel prossimo triennio potrà risultare ancora inferiore ai livelli del 2012, riuscendo a recuperare solo marginalmente la flessione sperimentata per quattro anni consecutivi, dal 2010 al 2013. Il problema della creazione di posti di lavoro diventa quindi sempre più urgente per il benessere totale delle popolazione nel medio periodo, anche da questo punto vista. Il rischio infatti è che si vada verso una divaricazione delle condizioni economiche tra chi è dentro il mercato del lavoro e chi ne rimane fuori per lunghi periodi (giovani, donne e ampie fasce di lavoratori autonomi) anche attraverso la maggiore difficoltà a costruire un percorso di copertura pensionistica, pubblica e privata.

risp-130927-1risp-130927-2


Fonte: http://www.prometeia.it/it-it/l-atlante/il-mercato-del-risparmio/quale-futuro-per-la-previdenza-integrativa.aspx?idC=64658&idO=24730&LN=it-IT

False Partite IVA: niente tasse con la denuncia

I contribuenti costretti dal datore di lavoro ad aprire false Partita IVA non devono pagare le tasse come se fossero effettivamente autonomi e l’Agenzia delle Entrate deve sempre controllare l’effettiva regolarità del contratto di collaborazione prima di avanzare richieste fiscali: una sentenza storica, quella della commissione tributaria di Viterbo, ha dato ragione a un operaio edile assunto a Partita Iva mentre in realtà svolgeva mansioni da dipendente. Una classica situazione da “falsa Partita IVA“, insomma.

=> False Partite IVA: gli impegni del Ministero del Lavoro

La sentenza

Il lavoratore con mansioni da subordinato e contratto da consulente si era rifiutato di pagare le tasse come autonomo (IRPEF, IVA e IRAP), presentando denuncia della propria situazione presso la CTP e chiedendo l’annullamento dell’imposizione fiscale. Risultato: il giudice gli ha dato ragione. Non solo: ha anche stabilito che l’Agenzia delle Entrate quando un contribuente apre Partita IVA effettui controlli per stabilire se si tratta effettivamente di un lavoratore autonomo. Non può considerarlo tale e avanzare le relative pretese tributarie solo perché ha aperto Partita IVA.

Per dirla in parole molto più semplici, un lavoratore che avrebbe diritto a un contratto da dipendente e in realtà viene costretto a figurare come autonomo non deve subire oltre al danno contrattuale la beffa fiscale.
Anzi, l’accertamento nei suoi confronti «non ha fondamento giuridico», mentre invece l’Agenzia delle Entrate, davanti all’apertura di una Partita IVA, deve verificare se esiste effettivamente l’inizio di un’attività per cui ricorrono i presupposti per l’applicazione del tributo.

La normativa

Contro le “false Partite IVA” oltre agli impegni ministeriali di effettuare maggiori controlli, un giro di vite è arrivato con la Riforma del Lavoro 2012, che impone paletti più rigidi.

Partite IVA: come applicare la Riforma del Lavoro

I rapporti di lavoro da dipendente mascherati da Partita IVA continuano a essere molto diffusi: ora, oltre alle leggi e agli impegni del ministero, per contrastarli c’è anche una sentenza che rappresenta un importante riferimento giuridico


Assunzioni agevolate: bonus 190 euro entro agosto

logo_sfondo_scuro

Hanno tempo fino ad agosto i datori di lavoro ai cui spetta il bonus assunzioni agevolate per fruire dei 190 euro mensili previsti in caso di nuovi contratti a tempo determinato o indeterminato di lavoratori licenziati per giustificato motivo oggettivo connesso a riduzione, trasformazione o cessazione di attività o di lavoro.

Scadenze

È infatti possibile accedere al recupero introdotto dal decreto direttoriale del Ministero del Lavoro 19 aprile 2013 e dal decreto 390 del 3 giugno 2013, che ha sostituito l’incentivo previsto per la “piccola mobilità”, fino al periodo di paga “Agosto 2014”, ovvero fino alla scadenza fissata per l’invio della denuncia Uniemens di agosto, fissata per il30 settembre 2014.

Bonus 190 euro

Ricordiamo che il bonus di 190 euro mensili spetta in caso di assunzioni a tempo determinato o indeterminato di lavoratori licenziati nei dodici mesi precedenti l’assunzione da imprese che occupano anche meno di quindici dipendenti, a patto che i nuovi datori di lavoro abbiano acceduto entro il 12 aprile 2014 al module “LICE” presente nel Cassetto previdenziale riservato alle aziende –aziende agricole e quindi abbiano inoltrato la relativa istanza telematica all’INPS.
Il beneficio spetta per sei mesi nel caso di rapporti a tempo determinato oppure per dodici mesi per quelli a tempo indeterminato.

BONUS ASSUNZIONI: Domanda per piccola mobilità
Per i rapporti a termine di durata sotto i sei mesi, il bonus spetta in relazione alla minor durata del rapporto, mentre per i contratti a tempo parziale è ridotto in proporzione. Nel caso in cui siano state accolte più istanze per lo stesso lavoratore, il datore di lavoro non potrà superare il bonus complessivo di 1.140 euro (190 euro per 6 mesi), se tutte le istanze accolte si riferiscono a rapporti a tempo determinato, oppure di 2.280 euro (190 euro per 12 mesi) se almeno un’istanza è stata accolta per un rapporto a tempo indeterminato. Per quanto riguarda possibili variazioni contrattuali:
– in caso di aumento della percentuale oraria di lavoro, il bonus mensile rimane fissato in proporzione alla percentuale dichiarata al momento dell’assunzione;
– in caso di diminuzione dell’orario di lavoro, compreso il caso di assunzione a tempo pieno e successiva trasformazione in part time, il datore di lavoro è tenuto a ridurre proporzionalmente il bonus;
– in caso di cessazione anticipata del rapporto di lavoro (rispetto a quanto indicato nell’istanza), il datore di lavoro è tenuto a ridurre proporzionalmente il bonus.

Controlli INPS
L’INPS  si riserva di effettuare controlli sulla veridicità delle attestazioni rese e la sussistenza dei requisiti relativi all’accesso, nonché sulla durata e sull’importo del beneficio.

CONTRIBUTI E BENEFICI: Graduatoria beneficiari

La graduatoria dei datori di lavoro beneficiari del bonus, redatta secondo l’ordine cronologico dell’assunzione, è già stata pubblicata sul sito INPS, ogni azienda può verificare la propria ammissione al beneficio sempre accedendo al Cassetto nella sezione relativa al modulo LICE e osservando l’avviso apposto in calce al modulo di istanza inviato,

Come ripensare la fiscalità ambientale.

logo_sfondo_scuro

Da una parte, il nostro paese afferma i principi dell’efficienza energetica, del “chi inquina paga” e si ripromette di spostare la tassazione sui consumi più che sui redditi. Dall’altra, fisco, bollette e diritti di sfruttamento incentivano il contrario. Una proposta per uscire dalla contraddizione.

AMBIENTE E FISCO

L’Italia dovrebbe trasferire il carico fiscale dai redditi ai consumi(vedi Audizione nell’ambito dell’indagine conoscitiva sulla riforma fiscale e assistenziale), in particolare quelli che provocano un depauperamento dell’ambiente? Le raccomandazioni in questa direzione non mancano. Il consiglio arriva nel 2011 prima da Bankitalia al Parlamento, successivamente dalla Bce al Governo Berlusconi, poi con gli orientamenti di una proposta Ue, per finire oggi con la comunicazione della Commissione al Governo Renzi del 2 giugno 2014.
Per parte sua, la Strategia energetica nazionale predisposta dal Governo Monti, la prima in Italia da quando i mercati dell’energia sono liberalizzati, mette al primo posto l’efficienza energetica come strumento per favorire il raggiungimento degli obiettivi di sostenibilità ambientale già decisi per il 2020 e in fase di negoziazione europea per il 2030, e ritiene l’efficienza funzionale a uno sviluppo associato all’innovazione tecnologica e alla minore dipendenza energetica tramite diversificazione delle fonti d’energia.
Collegato a questi, c’è poi il principio, più specifico della tutela dell’ambiente, del “chi inquina paga”, introdotto nel 1983 dall’Ocse e ripreso nel Trattato Ue. Tra le sue conseguenze, il Protocollo di Kyoto ha impegnato esplicitamente i firmatari a eliminare tutti i sussidi alle attività climalteranti.
Dunque: tassazione dei consumi più che dei redditi, efficienza energetica, “chi inquina paga”. Principi coerenti con il far pagare i costi ambientali ai soggetti che li causano.

INCENTIVI AL CONSUMO ECCESSIVO DI RISORSE

Eppure il nostro fisco, le nostre bollette e le procedure di assegnazione dei diritti di sfruttamento di molte risorse ambientali non vanno in questa direzione. Anzi, introducono incentivi all’uso irrazionalmente elevato delle risorse, in termini di loro depauperamento in quantità o qualità.
Legambiente e Radicali italiani lo hanno evidenziato in un documento recentemente presentato a un convegno presso la sede romana della Commissione europea.
Nel fisco, la violazione più clamorosa dei principi menzionati la individua la Ragioneria generale dello Stato, che stima esenzioni alle accise sui consumi energetici pari ad almeno 5,7 miliardi di euro nel 2014, quasi tutte a vantaggio del consumo di fonti fossili, in gran parte nei trasporti.
Le bollette dell’energia hanno componenti che la stessa Autorità di settore definisce “parafiscalità” e che non pesano sui consumatori in modo proporzionale, bensì con un andamento favorevole a chi consuma di più (1,3 miliardi a consumatori manifatturieri elettrici grandi o con grandi incidenze dei costi energetici) e, in misura minore, ai consumatori domestici residenti. L’incentivo ai consumi più forti scoraggia gli investimenti in efficienza energetica proprio degli operatori che in assenza di sconti ne avrebbero più interesse. Eppure l’efficienza energetica è essa stessa promossa da incentivi ad hoc: uno dei casi italiani di sussidi a una cosa e al suo contrario.
Le bollette, certo, contengono anche forti sussidi alle fonti rinnovabili di energia: alcuni potrebbero ridursi parallelamente a quelli alle fossili senza perdita di competitività per le rinnovabili.
I canoni di concessione per l’attivitàdi escavazione stabiliti dalle Regioni sono estremamente bassi o pari a zero, con regole di tutela incomplete e inadeguate che premiano rendite e illegalità. Rispetto ad altri paesi europei, in Italia il recupero e riutilizzo di rifiuti inerti provenienti dall’edilizia è inoltre estremamente basso anche per un contenuto costo di conferimento a discarica dei rifiuti edilizi.
I canoni di concessione per le acque minerali stabiliti dalle Regioni sono estremamente bassi, perfino in aree dove vi sono difficoltà di approvvigionamento idrico, premiando rendite e vantaggi economici per pochi.
Quelli per le concessioni balneari, di nuovo, sono in larga parte del paese bassi, le assegnazioni avvengono senza gara, premiano rendite di posizione e hanno generato abusi edilizi e illegalità nei confronti del diritto di accesso alle spiagge.

QUALE SOLUZIONE?

È possibile superare queste distorsioni, in linea con le raccomandazioni da cui siamo partiti, eliminando gli incentivi antiecologici e usandoli per ridurre le imposte sui redditi di persone e aziende e per contributi agli investimenti in innovazione all’interno dei settori colpiti.
In campo fiscale, occorre un’applicazione immediata dell’articolo 15 della delega fiscale che prevede una revisione del fisco di modo che il maggior gettito sia destinato prioritariamente alla riduzione della tassazione sui redditi, in particolare sul lavoro generato dalla green economy, alla diffusione e innovazione delle tecnologie e dei prodotti a basso contenuto di carbonio e al finanziamento di modelli di produzione e consumo sostenibili, nonché alla revisione del finanziamento dei sussidi alla produzione di energia da fonti rinnovabili.
Nelle bollette energetiche, occorre eliminare le redistribuzioni tra categorie di clienti così da lasciare la politica industriale, qualsiasi cosa sia, alla fiscalità generale ed eliminare i sussidi diretti alle fonti fossili.
Una proposta che va in questa direzione è stata presentata in un manifesto da Legambiente e Radicali Italiani. Ma nelle regole di accesso alle risorse ambientali c’è una complicazione in più: la potestà regionale attribuita in materia dalla Costituzione.
In attesa della riforma del Titolo V, il legislatore potrebbe dare indicazioni per un riordino delle modalità e degli oneri di accesso che offra segnali economici razionali e omogenei.

articolo tratto da www.lavoce.info

CRESCONO GLI ACCANTONAMENTI DELLE FAMIGLIE: COME GESTIRE I RISPARMI?

logo_sfondo_scuro

Secondo la fotografia scattata dal Centro Einaudi in collaborazione con Intesa Sanpaolo, le famiglie italiane scelgono di risparmiare, per avere un capitale su cui contare nel futuro (puoi scaricare quiil rapporto).
Tradizionalmente, quello italiano è un popolo di risparmiatori, ma, se nei decenni passati si contava sui risparmi per affrontare gli imprevisti, oggi sono considerati una necessità soprattutto pensando ai figli.

Risparmio delle famiglie: in crescita nel 2014

Guardiamo i dati che emergono dal rapporto.

Punto di partenza è la percezione sul reddito: nel 2007 il 62% degli intervistati dichiarava di avere un reddito corrente “sufficiente” o “più che sufficiente”; nel 2013 la percentuale si era ridotta al 56%. Nel 2014 la percentuale è risalita al 58%. Con riferimento al reddito atteso al momento della pensione, il 47,8% del campione prevedeva nel 2007 di poter disporre di entrate “sufficienti” o “più che sufficienti”; nel 2013 la percentuale si era ridotta al 37,3%; nel 2014 si è riportata al 42,1 per cento.
Numeri che attestano un timido ottimismo, ma che, per contro, indicano che per circa 1 italiano su 2 il proprio reddito o la pensione attesa non sono considerati sufficienti. Nonostante questo, o forse proprio per questo, aumenta il risparmio delle famiglie.

Le spese (ove possibile) sono già state tagliate e le  famiglie hanno evidentemente “ripreso il controllo” dei propri budget, riuscendo quindi, più che in passato, ad accantonare dei risparmi.
Aumentano, in particolare, sia i risparmiatori che la propensione media al risparmio.
Nel 2014, è riuscito a mettere da parte dei soldi il 41% degli intervistati, contro il 39% del 2013.  L’aumento di due punti percentuali degli intervistati che dichiarano di essere riusciti a risparmiare si spiega considerando che, tra il 2013 e il 2014, sale dal 16% al 18% la quota di coloro che dichiarano di avere risparmiato senza un’intenzione precisa. Si conferma, secondo il Centro Einaudi, l’ipotesi di un risparmio dettato almeno in parte da generici elementi di cautela nei confronti di un futuro percepito come grandemente incerto.
Un accantonamento che, per ora, si traduce soprattutto in un’accresciuta preferenza per la liquidità, in attesa di individuare le opportune forme per gestire i risparmi. Anche la propensione al risparmio sale, passando dal 10,4% del 2013 al 10,5% dichiarato nel 2014.

Si risparmia pensando ai figli

Le famiglie risparmiano soprattutto per i figli. Le risposte a una serie di domande del rapporto Einaudi confermano che la preoccupazione predominante è quella per il futuro dei figli, rispetto al quale ci si sente vulnerabili.

Nel 2014 il 13% del campione ha indicato come finalità dei risparmi i figli contro l’11,8 del 2013 e appena il 3,3% del 2007. L’acquisto di una casa è la priorità solo per il 5%, mentre è sceso drasticamente il numero di risparmiatori che mette da parte qualcosa per fare fronte agli imprevisti (l’1,1% a fronte dell’11,9 del 2007) e in vista della vecchiaia (il 2,8% dal 3,5 del 2013 e dal 6,5% del 2007).

Rispetto al passato, aumenta anche l’attenzione alle informazioni su come gestire i risparmi, misurabile nel tempo dedicato ad  ottenere informazioni:  il 40,6% degli intervistati vi dedica fino a un’ora a settimana, raggiungendo il livello è il più alto mai raggiunto dal 2006, anno in cui è stata posta per la prima volta la domanda.

Segnali positivi, anche se contrastanti, arrivano anche dalle imprese. Il presidente del Centro Einaudi Salvatore Carruba spiega: «C’è un cambiamento di clima. Al di là dell’ottimismo e del pessimismo, la crisi ha cambiato i paradigmi. Siamo di fronte a un mondo nuovo».

Gestire i risparmi: quali opportunità?

Vogliamo soffermarci su due punti dell’indagine del Centro Einaudi.

Il primo punto è che le famiglie dedicano più tempo a informarsi su come mettere a reddito i propri risparmi. Ciò significa che c’è una maggiore attenzione all’uso dei propri risparmi, e questo conferma che, rispetto al passato, gli accantonamenti sono per molti una sorta di ancora di salvataggio su cui contare per il futuro, pensando soprattutto ai propri figli. Per questo, non si vuole sbagliare, ma si cerca di individuare le soluzioni più sicure e più adatte per gestire i risparmi.

Secondo punto, la maggioranza dei risparmiatori sceglie la liquidità.  Ciò significa che i risparmi sono soprattutto soldi che si riesce a non spendere, ma che  poi non vengono messi a reddito, ma si preferisce metterli nel “salvadanaio”.

Da una parte, dunque, c’è una crescente attenzione al risparmio, con la consapevolezza che è fondamentale per il futuro avere un reddito su cui contare. Dall’altra parte, però, siamo ancora ad una forma “primitiva” di gestire i risparmi.
C’è da chiedersi: questa forma di accumulo è una risposta sufficiente alle preoccupazioni sul futuro che stanno emergendo? Oggi si risparmia per i figli, ma dietro l’angolo c’è il problema della previdenza, con milioni di famiglie che rischiano di trovarsi all’uscita dal mondo del lavoro, con redditi dimezzati. Senza un’efficiente gestione del risparmio, il rischio è che i sacrifici portati avanti dalle famiglie siano vani, perché, alla fine, quanto accantonato non sarà sufficiente a rispondere alle esigenze che emergeranno.
Ci sono formule diverse per gestire i risparmi e mettere a reddito quanto accantonato? Le soluzioni sono molteplici.  Interessanti possono essere i piani di accumulo, che consentono di accantonare una quota di denaro per un determinato periodo. Quanto versato, opportunamente gestito, permette di maturare degli interessi, accrescendo i proprio risparmi. Vantaggio dei piani di accumulo è la flessibilità, perché si può scegliere quanto, come e per quanto tempo versare, in base alle esigenze del bilancio famigliare.

Quello che si sconsiglia è una gestione del risparmio fai da te: meglio affidarsi ad un consulente indipendente, che possa mettere sul tavolo diverse proposte, adatte alle esigenze ed ai progetti della singola famiglia.
Pensione e cassa integrazione: cosa succede quando un’azienda è in crisi

logo

Pensione e cassa integrazione, in effetti, sembrerebbero non andare d’accordo. La prima, la pensione, si percepisce quando si raggiungono i requisiti per uscire dal mondo del lavoro. La cassa integrazione è, in tutte le sue declinazioni (ordinaria, straordinaria, in deroga), un ammortizzatore sociale: al lavoratore temporaneamente sospeso dal lavoro, per volontà dell’azienda, viene garantito un reddito, che equivale ad una percentuale dello stipendio, versato dall’Inps. I periodi di cassaintegrazione valgono per maturare il diritto alla pensione? E come funziona la contribuzione?

Pensione e cassa integrazione

Ad oggi, i periodi di cassa integrazione sono considerati utili per maturare il diritto alla pensione, di qualunque tipo si tratti (vecchiaia o anticipata), sia per quanto riguarda il requisito anagrafico che per l’ammontare. Sono utili anche per il diritto e per la misura di tutte le altre prestazioni Inps. Un principio che vale per tutte le forme di cassa integrazione guadagni:

  • ordinaria: ai lavoratori dipendenti da imprese industriali, esclusa l’edilizia;
  • speciale: ai lavoratori dipendenti da imprese artigiane e industriali;
  • straordinaria: ai lavoratori dipendenti da imprese del settore industriale che abbiano occupato mediamente più di 15 dipendenti; imprese del settore edile; aziende commerciali con più di 200 dipendenti; aziende di mensa e ristorazione.

Ma come è possibile che ad un lavoratore vengano accreditati mesi di lavoro e contributi senza che nessuno li versi? Qui entrano in scena i contributi figurativi.

Cassa integrazione: cosa sono i contributi figurativi

I contributi figurativi sono contributi “fittizi” (cioè non versati né dal datore di lavoro né dal lavoratore) che vengono accreditati dall’Inps sul conto assicurativo del lavoratore per periodi in cui si è verificata una interruzione o una riduzione dell’attività lavorativa e di conseguenza non c’è stato il versamento dei contributi obbligatori da parte del datore di lavoro. In pratica, si tratta di soldi pubblici, che vengono erogati attraverso l’Inps. Come spiega una guida dell’INPS dedicata ai contributi figurativi, la legge individua le ipotesi nelle quali possono essere accreditati, d’ufficio o su domanda del lavoratore, senza alcun costo per l’assicurato Per chi è in cassa integrazione, i contributi figurativi vengono accreditati d’ufficio. Lo stesso vale per chi ha un contratto di solidarietà, per i lavoratori socialmente utili, per chi percepisce indennità di mobilità, disoccupazione. Devono invece fare domanda chi si assenta dal posto di lavoro per servizio militare, malattia e infortunio, donazione del sangue, congedo per maternità durante il rapporto di lavoro, riposi giornalieri, malattia del bambino, congedo per gravi motivi familiari, permesso retribuito ai sensi della legge 104/92 (handicap grave), congedo straordinario ai sensi della legge 388/2000 (handicap grave), periodi di aspettativa per lo svolgimento di funzioni pubbliche elettive o per l’assunzione di cariche sindacali. Per avere diritto ai contributi figurativi è necessario avere versato almeno un contributo obbligatorio settimanale prima del periodo di disoccupazione, ovvero avere svolto, per almeno una settimana, un’attività lavorativa soggetta all’assicurazione previdenziale obbligatoria. Ma come si calcolano i contributi figurativi? Per chi è in cassa integrazione, sono determinati prendendo come riferimento la retribuzione utilizzata per il calcolo dell’integrazione salariale o dell’indennità di mobilità, che in linea di massima (ma per ogni caso specifico, ci sono variazioni) è l’80% della retribuzione persa. Su questo importo si applicano le aliquote di calcolo della contribuzione: il risultato sarà accreditato dall’Inps. Restano esclusi da tutto questo i collaboratori occasionali, Partite Iva, lavoratori con contratti a progetto. Per loro, infatti, la sospensione dal lavoro per motivi di crisi aziendale, non danno diritto agli ammortizzatori sociali: semplicemente, vengono lasciati a casa.

Pensione e cassa integrazione: il sistema dei contributi figurativi è sostenibile?

Secondo l’ultimo bilancio sociale dell’Inps, nel 2012 la spesa per i contributi figurativi per la Cassa integrazione è stata di 2,7miliardi di euro, il 20,9% in più rispetto al 2011 e in forte crescita anche rispetto ai 2,5 miliardi del 2010. In totale, i contributi figurativi per cassa integrazione, mobilità e disoccupazione sono stati di 10,1miliardi  in crescita del 21,4% rispetto al 2011. Abbiamo già detto diverse volte che l’Inps non naviga in buone acque. Il risultato di eserciziodell’Inps per il 2013 sarà negativo per 14,4miliardi, e per il 2014 è atteso un rosso di altri 4,5miliardi. Le ragioni sono molteplici, dall’incorporazione dell’Inpdap alle dinamiche demografiche, che vedono un aumento del numero di pensionati che percepiscono assegni di importanti (grazie al calcolo retributivo), e, di contro, sempre meno lavoratori che percepiscono stipendi bassi. In tutto questo, prestazioni a carico dell’Inps come la cassa integrazione continuano ad aumentare: nel primo trimestre del 2014, la cassa straordinaria è aumentata del 10,21%, secondo quanto riportato dall’Osservatorio della Cgil. E anche quando ci sono dei cali, gli esperti spiegano che il motivo è che le aziende chiudono, per cui non c’è più bisogno di sospendere o ridurre temporaneamente il lavoro. Primo punto: in questo quadro, potrà l’Inps continuare a versare contributi figurativi? E fino a quando? Secondo punto, l’importo della contribuzione viene calcolato su una percentuale dello stipendio, che vuol dire che il montante contributivo, che è la base su cui calcolare la pensione, sarà più dimensionato rispetto a quello che sarebbe stato in caso di lavoro pieno, con effetti negativi sull’importo della pensione. Un cassaintegrato deve, dunque, preoccuparsi per la sua pensione? Come sempre, non c’è mai una risposta unica per tutti. L’importante è essere informati e consapevoli della propria situazione, per porre eventualmente rimedio in tempo.

Tasso di sostituzione in calo, sforbiciata alle pensioni

Il tasso di sostituzione è l’indicatore principale per capire quanto si percepirà in pensione, ovvero il rapporto fra la prima rata annua di pensione e l’ultima retribuzione annua.
Come abbiamo scritto più volte in questo blog dopo l’ultima riforma previdenziale (cosiddetta Fornero) il tasso di sostituzione tende a diminiuire: ciò vuol dire che i nuovi pensionati percepiscono meno, rispetto allo stipendio, di quanto percepisce chi è andato in pensione con le vecchie regole.
La certificazione di questa tendenza arriva ora anche dal Rapporto 2014 della Ragioneria Generale dello Stato: la spesa pubblica per le pensioni sarà sostenibile, ma il tasso di sostituzione tenderà a diminuire.

Spesa per le pensioni in decrescita:nel 2060 sarà il 13,9% del Pil

Dal Rapporto emerge che il sistema previdenziale italiano, se non ci saranno scossoni negativi nell’economia, è sostenibile dal punto di vista finanziario. Era questo, del resto, l’obiettivo delle ultime riforme previdenziali, di cui quella del ministro Elsa Fornero è stata solo l’ultima fase. Nel Rapporto, la descrizione degli andamenti di medio-lungo periodo della spesa per pensioni in rapporto al PIL evidenzia che il processo di riforma riuscirà compensare i potenziali effetti della decrescita demografica, dell’aumento della disoccupazione e dell’aspettativa di vita sulla spesa pubblica nei prossimi decenni.
In particolare, se nel 2010 la spesa per la previdenza incideva per il 15,3% sul Pil, guardando al futuro, il Rapporto calcola un leggero aumento al 15,7% nel 2020, per assestarsi poi al 15% nel 2030, al 15,5% nel 2040, al 15,2% nel 2050.  Da qui in poi il rapporto spesa/Pil scenderà rapidamente e progressivamente, arrivando al 13,9% nel 2060.

Gli interventi della riforma previdenziale iniziata nel 1992 che maggiormente hanno contribuito al contenimento della dinamica del rapporto fra spesa pensionistica e PIL sono:

  •  l’eliminazione della componente reale dell’indicizzazione delle pensioni ed il passaggio ad un sistema di indicizzazione ai soli prezzi;
  • l’introduzione del sistema di calcolo contributivo in base al quale le prestazioni risultano, automaticamente, relazionate sia ai contributi pagati che alla speranza di vita del pensionato e dell’eventuale superstite;
  • l’innalzamento dei requisiti minimi per l’accesso al pensionamento di vecchiaia ordinario e anticipato;
  • l’adeguamento, su base triennale (biennale dal 2021), dei coefficienti di trasformazione e, con medesima periodicità, dei requisiti di accesso al pensionamento in funzione della speranza di vita.

La decrescita del rapporto tra spesa pensionistica e PIL, nell’ultima fase del periodo di previsione (2045-2060), è dovuta essenzialmente alla progressiva stratificazione delle pensioni liquidate integralmente con il sistema di calcolo contributivo che produce un contenimento della pensione media rispetto ai livelli retributivi. Ci sarà inoltre un’inversione di tendenza del rapporto fra numero di pensioni e numero di occupati la cui crescita tende ad azzerarsi poco prima del 2050, dove raggiunge il livello massimo dell’86,5%, per poi flettere negli anni successivi. La spiegazione di tale andamento è da ricercare nella graduale eliminazione delle generazioni del baby boom e nell’adeguamento alla speranza di vita dei requisiti per la maturazione del diritto alla pensione.

Tasso di sostituzione in caduta libera

Mentre il valore della spesa pensionistica in rapporto al PIL cresce in media, per l’insieme dei Paesi dell’UE, di 1,4 punti percentuali nel periodo 2010-2060, nel caso dell’Italia il rapporto scende di 0,9 punti percentuali. Un dato che, nel lungo periodo, dovrebbe assicurare la sostenibilità del sistema previdenziale. Il rovescio della medaglia è che, però, i lavoratori andranno in pensione con un assegno inferiore a quello che avrebbero percepito se ci fosse stato il vecchio sistema di calcolo retributivo. In tasca, si troveranno poi meno soldi di quanto percepito nella fase lavorativa.

Ecco, infatti, che arriviamo al tasso di sostituzione, che misura la variazione del reddito lordo del lavoratore nel passaggio dalla fase attiva a quella di pensione. A parità di carriera lavorativa, tale indicatore riflette le differenze legate alle diverse modalità di calcolo della pensione.
Il Rapporto fa degli esempi.
Un lavoratore dipendente del settore privato che nel 2010 avrebbe ottenuto una pensione pari al 74,1% dell’ultima retribuzione, nel 2060 vedrà ridotta tale percentuale al 64,2%, a parità di requisiti contributivi. Una riduzione, dunque, di 9,9 punti percentuali. Nel caso di un lavoratore autonomo, la riduzione del tasso di sostituzione risulta assai più consistente per via della più bassa aliquota di computo prevista nel sistema contributivo. Nel periodo di previsione, il tasso di sostituzione subisce una contrazione di circa 21,3 punti percentuali, passando dal 73% del 2010 al 51,8% del 2060.

L’ elemento che maggiormente impatta sul tasso di sostituzione è l’età del pensionamento, per effetto del coefficiente di trasformazione,più che gli anni di contribuzione. Il meccanismo di calcolo contributivo calcolo contributivo, infatti, si basa sulla capitalizzazione dei contributi versati, rivalutati ogni anno sulla base della media del PIL degli ultimi 5 anni, e convertito in rendita al pensionamento sulla base dei coefficienti di trasformazione, variabili in aumento al crescere dell’età pensionabile.
L’effetto, così, è che più tardi si va in pensione, più aumenta l’assegno percepoto. Un esempio: per un dipendente che nel 2050 incasserà il primo assegno previdenziale, il tasso di sostituzione netto (dopo aver pagato le tasse s) sarà del 73,1%, con 38 anni di contributi, quota che nel 2060 salirà al 73,6%. Se, però, il dipendente se la sentisse di lavorare altri tre anni per andare in pensione con la vecchiaia (nel 2050, 70 anni di età e 40 di contributi) vedrebbe il tasso di sostituzione netto aumentare a quota 83,1 oppure a 85,5 nel 2060.

Questo, dunque, lo scenario: nel futuro, la spesa pubblica per le pensioni sarà più contenuta, con buona pace dei pensionati.
E’ fondamentale esserne informati, per poter decidere se quanto si riceverà è sufficiente per le proprie necessità, o se conviene intervenire con formule di previdenza integrativa.