Autore: Massimo Lotti

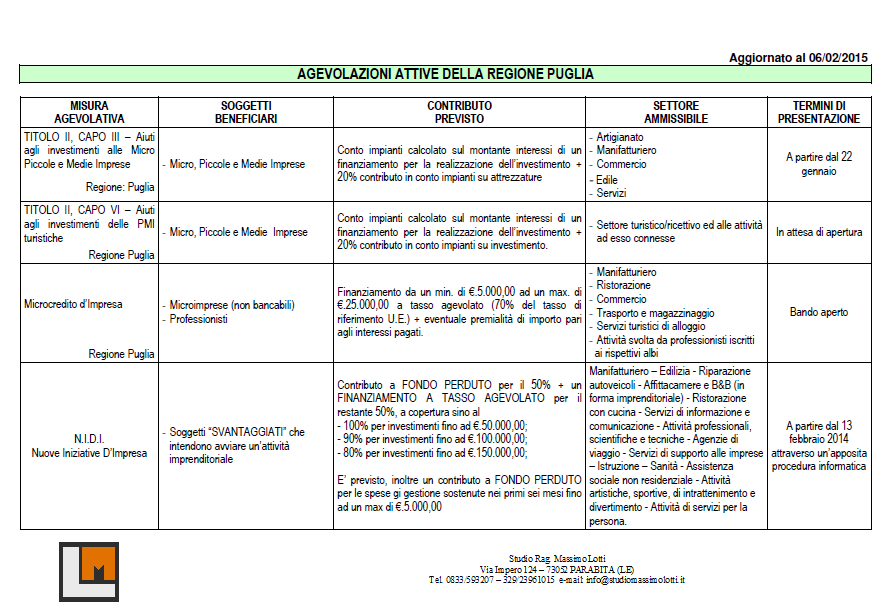
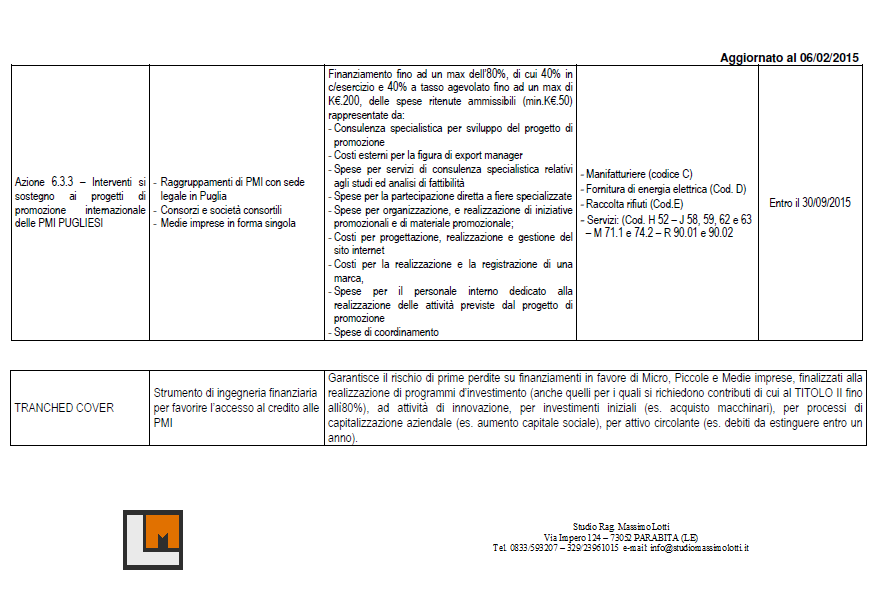
FINANZIAMENTI REGIONALI PER RIEQUILIBRIO FINANZIARIO IMPRESE

Fondo Regionale di Garanzia Asse VI linea di intervento 6.1 PO 2007-13

Il fondo permette di assistere operazioni di finanziamento fino a € 1.000.000 con garanzia all’80%

Soggetti beneficiari:
– Tutte le imprese di qualunque settore economico, regolarmente costituite e con sede legale e/o operativa nella Regione Puglia.
– Sono escluse le imprese attive nei settori della pesca e dell’agricoltura.

Interventi ammissibili:
1) capitalizzazione aziendale

2) riequilibrio finanziario finalizzato alla estinzione di linee di credito a breve termine, attraverso il ricorso all’indebitamento bancario a medio-lungo termine e alla adozione di un piano di rientro dall’indebitamento stesso

3) investimenti in attivi materiali e immateriali:
a) acquisto suolo aziendale e sue sistemazioni (in misura non superiore al 10% del costo complessivo dell’investimento in attivi materiali)
b) opere murarie ed assimilate
c) infrastrutturazioni specifiche
d) acquisto macchinari, impianti e attrezzature
e) acquisto di programmi informatici
f) acquisto di consulenze specifiche
g) costi relativi al rilascio di certificazioni di qualità etica, sociale e ambientale

4) attivo circolante: acquisto scorte di magazzino, materie prime e prodotti finiti, anticipo export-import, anticipo fatture

Forme tecniche e Durata: I prestiti concessi nella forma del mutuo chirografario hanno durata massima 84 mesi, quelli ipotecari possono arrivare a 180 mesi, mentre le operazioni di anticipazione hanno durata massima 18 mesi.

Inoltre sono previsti i seguenti finanziamenti:

Finanziamenti Ordinari
Prestiti volti a fronteggiare esigenze di liquidità di cassa, ovvero al ripristino delle disponibilità liquide aziendali a seguito di spese realizzate , ad esempio, per l’acquisto di arredi, attrezzature, automezzi, ristrutturazione di beni mobili o immobili, acquisto scorte.
 Importi finanziabili fino a € 150.000, con durata massima 72 mesi, nel caso del mutuo chirografario
 Importi finanziabili fino a € 300.000, con durata massima 180 mesi, nel caso del mutuo ipotecario
La Società presta garanzia fino al 50%

Finanziamenti neo imprese
La Società presta garanzia fino al 50% su finanziamenti concessi ad imprese attive da meno di 12 mesi, con le seguenti modalità:
 Importo massimo € 50.000, con durata massima 60 mesi, a sostegno degli investimenti iniziali
 Importo massimo € 15.000, con durata massima 48 mesi, per esigenze di liquidità

Finanziamenti antiusura (Legge 108)
Finanziamenti destinati a soggetti con gravi problemi di accesso al credito a causa di precedenti sofferenze e/o insolvenze, garantiti con l’ausilio di fondi pubblici appositamente istituiti. Gli importi finanziabili mediamente fino a € 25.000, con durata massima 60 mesi

AVVISO DI ACCERTAMENTO E CARTELLA ESATTORIALE: CASI DI NULLITA’

Se manca la firma del direttore dell’ufficio dell’Agenzia delle Entrate l’avviso di accertamento è nullo e, con esso, anche la conseguente cartella esattoriale emessa da Equitalia.

L’atto si salva dal vizio solo se, pur firmato da un sostituto del direttore, a quest’ultimo sia stata conferita l’esplicita delega del capo ufficio: delega che va prodotta al cittadino qualora (presentando una istanza di accesso agli atti) ne chieda l’esibizione.

Non è tutto. Fate ben attenzione a cosa vi viene mostrato. Infatti, deve trattarsi di una delega in senso stretto e non di atti simili. Non basta, per esempio, il semplice “ordine di servizio” a supplire alla delega. Esso non è una vera e propria delega e non rende valido l’atto.

A chiarirlo è stata la Commissione Tributaria Provinciale di Frosinone con la sentenza n. 636 del 07.01.2015 con cui è stato accolto il ricorso di una contribuente a cui è stato annullato l’atto impositivo notificatole dall’Agenzia delle Entrate.

Secondo i giudici tributari, la sottoscrizione del direttore dell’ufficio territoriale è essenziale proprio ai fini dell’esistenza dell’atto di accertamento (trattandosi di atto di natura provvedimentale a carattere tributario dal contenuto decisorio).
Non qualsiasi firma apposta all’atto, può ritenersi sufficiente a integrare gli estremi della “sottoscrizione” e neanche il fatto che colui che abbia firmato l’atto sia incardinato all’interno dell’ufficio di provenienza, anche se con qualifica di dirigente. C’è invece bisogno della sottoscrizione del capo dell’ufficio o, in mancanza, della sua esplicita delega.

Se manca tale requisito, l’atto è inesistente.

E, per ovvie ragioni, inesistenti sono anche tutti gli altri atti emessi sulla scorta del primo. Quindi, anche le relative cartelle esattoriali di Equitalia.

Nel caso di specie, l’atto impugnato risulta firmato dal Capo Area Imprese autorizzato da atto di servizio del Direttore Provinciale, allegato alle controdeduzioni dell’Ufficio.
Nella sentenza si specifica che l’ordine di servizio non costituisce una valida delega proprio per via della diversa natura giuridica di questi due atti.
Infatti:   – da un lato, la delega ha la funzione di autorizzare specificamente l’esercizio dei poteri del delegante al delegato;   – dall’altro lato, l’ordine di servizio è, invece, una semplice disposizione interna diretta a disciplinare l’esplicazione dei servizi di istituto e a regolare la ripartizione dei compiti del personale dipendente.

Non è delega, in senso tecnico, la disposizione con cui il titolare di un ufficio ripartisce fra i propri dipendenti le mansioni che ciascuno deve svolgere: questa ripartizione interna di compiti, infatti, non comporta alcuna deroga esterna alla competenza, laddove la delega, invece, ha rilevanza esterna.

Risultato: non essendo l’ordine di servizio una delega, l’atto impositivo è nullo e, con esso, tutti i seguenti atti, anche le cartelle di Equitalia qualora il debito, non pagato, sia stato successivamente iscritto a ruolo.

Fonte: www.laleggepertutti.it

REGIME DEI MINIMI: REQUISITI E CARATTERISTICHE DEL NUOVO REGIME FISCALE.

REQUISITI:

  • I ricavi e/o compensi non debbono superare determinate soglie stabilite in funzione della attività svolta:

Immagine_1

  • Spese per prestazioni di lavoro: Devono essere sostenute entro il limite di 5.000,00 annue e possono riguardare:
  1. Lavoro accessorio di cui all’art. 70 del d.lgs. 276/2003 (voucher)
  2. Reddito di lavoro dipendente (art. 49 del TUIR)
  3. Reddito assimilato a quello di lavoro dipendente (c e c-bis dell’art. 50 TUIR)
  4. Somme erogate agli associati sotto forma di partecipazione agli utili in caso di apporto di solo lavoro;
  5. Compensi erogati all’imprenditore e ai suoi familiari (art. 60 TUIR)

Non concorrono al computo dei 5.000,00 le somme dovute per:

  1. Somme erogate agli associati sotto forma di partecipazioni agli utili in caso di apporto di capitale o capitale e lavoro;
  2. Somme erogate per prestazioni occasionali (art. 67 TUIR)
  •  Il valore dei beni strumentali (posseduti a titolo di proprietà, leasing e/o comodato) al 31/12/2014 non deve essere superiore a 20.000,00 euro.
  •  Nell’anno precedente la entrata del regime dei minimi, la percezione di redditi di lavoro dipendente e/o di pensione non deve essere superiore a quelli di impresa o arte e professione. Tale regola è disapplicata quando la somma tra i redditi di impresa e/o arte e professione e quelli di dipendente e/o pensionato non sia superiore a 20.000,00 euro.


AGEVOLAZIONI APPLICATE:

  • CALCOLO DEL REDDITO: Il reddito imponibile si determina forfettariamente applicando ai ricavi e/compensi percepiti nel periodo di imposta un coefficiente di redditività differenziato per tipologia di attività:

Immagine_2

  •   RITENUTE D’ACCONTO: I contribuenti in regime dei minimi non operano come sostituti di imposta ma devono indicare nella propria dichiarazione dei redditi i codici fiscali e i relativi compensi dei percettori che, nel regime ordinario, sarebbero assoggettati a ritenuta d’acconto
  • IRAP: I contribuenti minimi sono esonerati dal pagamento dell’IRAP  e, pertanto, non devono presentare la relativa dichiarazione
  • DETRAZIONI PER CARICHI DI FAMIGLIA: Non si applicano le detrazioni per carichi di famiglia ma il reddito percepito va considerato al fine di verificare se il soggetto può essere considerato fiscalmente a carico (reddito inferiore a 2.840,51 euro)
  • STUDI DI SETTORE: I contribuenti minimi sono esonerati dagli studi di settore
  • IVA sulle fatture: I contribuenti minimi non addebitano l’IVA nelle fatture emesse.
  • AVVIO DI NUOVE ATTIVITA’: Riduzione di 1/3 del reddito determinato forfetariamente per i primi 3 anni di attività;
  • BONUS PREVIDENZIALE: I contribuenti in regime dei minimi hanno la facoltà di NON versare la contribuzione minima alle gestioni artigiani e commercianti e pertanto di calcolare i contributi dovuti in percentuale sul reddito dichiarato ai fini fiscali. Tale bonus previdenziale NON SI APPLICA ai professionisti iscritti alle relative casse di previdenza.


SCADENZA PER LA DICHIARAZIONE DI ACCESSO: 28/02/2015

MINI GUIDA ALLA NUOVA INDENNITA’ DI DISOCCUPAZIONE

In attuazione della legge delega di Riforma del Lavoro, il Jobs Act, il Consiglio dei Ministri del 24 dicembre ha approvato anche un decreto relativo alla riforma degliammortizzatori sociali, che introduce importanti novità in tema di ASpI. Nel dettaglio l’assicurazione per l’impiego introdotta dalla Legge Fornero dell’estate 2012 dal primo maggio 2015 si chiamerà NASpI – che sta per Nuova Assicurazione Sociale per l’Impiego – mentre per i collaboratori coordinati e continuativi arriva un’indennità di disoccupazione chiamata DIS-COLL. I nuovi ammortizzatori  si rivolgono dunque a una platea più ampia di lavoratori, e sostituiscono da subito ASpI e mini-ASpI, e si applicano ai lavoratori dipendenti a partire dal prossimo mese di maggio e ai cocopro dal primo gennaio 2015.

Destinatari della nuova NASpI

Percepiranno la Nuova Assicurazione Sociale per l’Impiego tutti i lavoratori dipendenti che perderanno il lavoro dal prossimo 1° maggio 2015, esclusi gli assunti a tempo indeterminato del pubblico impiego, e gli operai agricoli a tempo determinato e indeterminato. In tutti i casi, il lavoratore deve aver perso involontariamente la propria occupazione: oltre a tutti i casi di licenziamento, è riconosciuta anche a chi si dimette per giusta causa e nelle risoluzione consensualidi rapporti di lavoro in seguito a procedure di conciliazione o procedimenti disciplinari (in base all’articolo 7 della legge 604/1966, come modificato dal comma 40 dell’articolo 1 della legge 92/2012. Altri requisiti:

  • stato di disoccupazione ai sensi dell’articolo 1, comma 2, lettera c del Dlgs 181/2000: lavoratori che hanno perso l’impiego e siano immediatamente disponibili alla ricerca di un’attività lavorativa;
  • almeno 13 settimane di contribuzione nei quattro anni precedenti l’inizio della disoccupazione;
  • almeno 18 giornate di lavoro effettivo o equivalenti, a prescindere dal minimale contributivo, nei 12 mesi che precedono l’inizio del periodo di disoccupazione.

Destinatari della DIS COLL

In attesa dell’esercizio delle altre deleghe previste dalla Riforma del Lavoro, che prevedono il superamento dei contratti di collaborazione coordinata e continuativa, per tutto il 2015 ai cocopro e ai cococo iscritti alla gestione separata, non pensionati, e senza partita IVA, che abbiano perduto involontariamente il lavoro, è riconosciuta un’indennità mensile chiamata DIS-COLL. Ulteriori requisiti:

  • stato di disoccupazione ai sensi dell‘articolo 1, comma 2, lettera c, del decreto legislativo 181/2000;
  • almeno tre mesi di contribuzione nel periodo che va dal primo gennaio dell’anno solare precedente la cessazione dal lavoro al predetto evento;
  • nell’anno solare in cui inizia la disoccupazione, almeno un mese di contribuzione oppure un rapporto di collaborazione di durata pari almeno ad un mese con un reddito almeno pari alla metà del importo che dà diritto all’accredito di un mese di contribuzione.

Calcolo, misura e procedure NASpI

La NASpI è l’ammortizzatore destinato ai lavoratori dipendenti, è rapportata alla retribuzione imponibile ai fini previdenziali degli ultimi quattro anni, divisa per il numero di settimane di contribuzione e moltiplicata per il numero 4,33:

  • se la retribuzione mensile è pari o inferiore a 1195 euro, l’indennità è pari al 75% della retribuzione;
  • se lo stipendio è superiore, l’indennità è pari al 75% a cui si aggiunge il 25% della differenza fra la retribuzione mensile e il tetto di 1195 euro.

In ogni caso, nel 2015, l’assegno non può superare i 1300 euro mensili. A partire dal quinto mese di fruizione, l’indennità è rdotta del 3% al mese. Dal prossimo 2016, la riduzione del 3% si applicherà a partire dal quarto mese. L’indennità è pagata mensilmente, per un numero di settimane pari alla metà di quelle di contribuzione degli ultimi quattro anni. A partire dal 2017, la NASpI non potrà comunque essere percepita per più di 78 settimane.

La domanda va presentata all’INPS, in via telematica, entro 68 giorni dalla cessazione del rapporto di lavoro. Decorre dal giorno successivo alla data di presentazione della domanda e in ogni caso non prima dell’ottavo giorno successivo alla cessazione del rapporto di lavoro.

La NASpI viene erogata fino a quanto permane lo stato di disoccupazione ed è condizionata anche alla regolare partecipazione a iniziative di attivazione lavorativa e a percorsi di riqualificazione professionale proposti dai servizi competenti. Le modalità precise di attuazione verranno regolamentate da decreto ministeriale. Se il lavoratore instaura un nuovo rapporto di lavoro inferiore ai sei mesi mentre sta ancora percependo il sussidio, può interromperlo per un massimo di sei mesi. Se instaura un rapporto di lavoro con uno stipendio annuale inferiore al minimo per presentare la dichiarazione dei redditi, continuerà a percepire la NASpI, con un trattamento ridotto. Se infine intraprende un’attività autonoma, dovrà informare l’INPS entro un mese, dichiarare il reddito annuo previsto, e percepirà un’indennità ridotta di un importo pari all’80% del reddito previsto.

NASpI anticipata

Come per l’ASpI, è previsto che il lavoratore possa chiedere l’anticipazione del sussidio in un’unica soluzione allo scopo di avviare iniziative imprenditoriali o professionali autonome. Il lavoratore in questo caso deve presentare domanda all’INPS entro 30 giorni dall’avvio della nuova attività. Se poi instaura un rapporto di lavoro dipendente, deve restituire l’anticipazione ottenuta.

Cause di decadenza

Cause di decadenza dall’indennità NASpI:

  • perdita dello stato di disoccupazione;
  • inizio di attività lavorativa subordinata o autonoma senza provvedere alle comunicazioni previste all’INPS;
  • raggiungimento dei requisiti per il pensionamento di vecchiaia o anticipato;
  • acquisizione del diritto all’assegno ordinario di invalidità (in questo caso, è possibile scegliere la NASpI invece dell’assegno di invalidità, ma non cumularli);
  • violazione delle regole a cui è condizionato il trattamento.

La NASpI da diritto alla contribuzione figurativa, ed è riconosciuta anche ai soci lavoratori delle cooperative e al personale artistico con rapporto subordinato a tempo indeterminato.

Trattamento di disoccupazione ASDI

I lavoratori che quando finisce la NASpI non hanno ancora trovato lavoro e si trovano in una condizione economica di bisogno (misurata attraverso l’ISEE ( indicatore della situazione economica equivalente), hanno diritto a un ulteriore sussidio, ASDI (assegno di disoccupazione), in via sperimentale per l’anno 2015. Inizialmente, questo sostegno è riconosciuto prioritariamente ai lavoratori appartenenti a nuclei familiari con minorenni e a coloro che sono in età vicina al pensionamento. In seguito, sarà valutata l’estensione della misura. Il sussidio dura al massimo sei mesi, è pari al 75% dell’ultima NASpI percepita, viene aumentata a seconda dei carichi familiari.

Il sussidio è cumulabile con redditi da lavoro, in base a criteri e massimali che verranno stabiliti con apposito decreto attuativo, ed è previsto che vada accompagnato da un progetto personalizzato di reinserimento nel lavoro.

Calcolo, misura e procedura DIS-COLL

Il trattamento per i collaboratori è rapportato al reddito imponibile ai fini previdenziali relativo all’anno in cui è avvenuta la cessazione del rapporto e a quello precedente, diviso per i mesi di contribuzione. E’ pari al 75% del reddito se questo è pari o inferiore a 1195 euro mensili, mentre se il reddito è superiore al 75% si aggiunge il 25% della differenza fra quanto percepito e il massimale. L’assegno 2015, come per la NASpI, non può superare i 1300 euro al mese, è ridotto del 3% a partire dal quinto mese, è corrisposto per un numero di mesi pari alla metà di quelli di contribuzione presenti nel periodo che va dal primo gennaio dell’anno solare precedente alla cessazione del lavoro al predetto evento. Dura al massimo sei mesi. Non prevede contributi figurativi. La domanda va presentata all’INPS entro 68 giorni dalla cessazione del lavoro. L’indennità è condizionata al permanere dello stato di disoccupazione e alle stesse altre caratteristiche della NASpI. È sospesa in caso di impiego subordinato, è ridotta per chi intraprende un’attività autonoma (con le stesse regole della NASpI).
IMU TERRENI: DAL TAR DEL LAZIO NUOVA SOSPENSIVA AL 04-02-2015

Come noto diverse Anci Regionali hanno impugnato il decreto interministeriale del 28 novembre 2014, pubblicato in Gazzetta Ufficiale del 6 dicembre 2014. All’esito del primo ricorso il TAR Lazio ha sospeso il decreto interministeriale fino all’udienza collegiale del 21 gennaio 2015, nella quale il collegio, con ordinanza n. 1117/2015 del 22 gennaio 2015, ha ritenuto di non confermare la sospensione e di fissare l’udienza di merito per il giorno 17 giugno 2015.

Va, tuttavia, rilevato che il TAR Lazio con decreto presidenziale n. 126 del 14 gennaio 2015 ha sospeso il decreto interministeriale fino al 4 febbraio 2015.

Stante questa situazione, si ritiene che la scadenza del 26 gennaio, fissata dall’art. 1, comma 692 della legge n. 190 del 2014 (legge di stabilità 2015) sia sospesa, almeno fino al prossimo 4 febbraio, considerato che l’adempimento in questione è conseguente ai nuovi criteri individuati con il decreto interministeriale attualmente sospeso.